آشنایی با هزینههای مالیاتی و اهمیت یادگیری راهکارهای کاهش هزینه مالیاتی
چرا کاهش هزینه مالیاتی برای هر کسبوکاری اهمیت دارد؟
یکی از مهمترین دغدغههای صاحبان کسبوکار، مدیران مالی، حسابداران و حتی افراد فعال در مشاغل آزاد، مدیریت هزینههای مالیاتی است. مالیات بخشی از تعهدات قانونی هر فعالیت اقتصادی محسوب میشود و پرداخت آن برای توسعه زیرساختهای کشور و تأمین منابع عمومی اهمیت دارد؛ اما مسئلهای که بسیاری از صاحبان مشاغل با آن روبهرو هستند، پرداخت مالیات بیشتر از میزان واقعی و قانونی است.
تصور کنید صاحب یک شرکت خدماتی هستید و در طول سال هزینههای مختلفی برای اجاره دفتر، پرداخت حقوق کارکنان، خرید تجهیزات، تبلیغات، بازاریابی، حملونقل و سایر فعالیتهای تجاری انجام دادهاید. اگر تمام این هزینهها بهدرستی در سیستم حسابداری ثبت نشوند یا مدارک کافی برای اثبات آنها وجود نداشته باشد، ممکن است در زمان محاسبه درآمد مشمول مالیات، بخشی از هزینههای واقعی شما مورد پذیرش قرار نگیرد. نتیجه چنین اتفاقی، افزایش سود مشمول مالیات و در نهایت پرداخت مبلغ بیشتری بهعنوان مالیات خواهد بود.
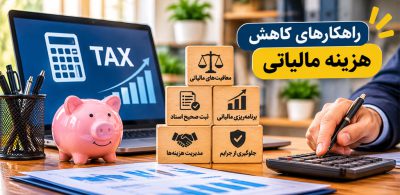
در چنین شرایطی، آشنایی با راهکارهای کاهش هزینه مالیاتی اهمیت زیادی پیدا میکند. منظور از کاهش هزینه مالیاتی، استفاده از روشهای قانونی برای محاسبه دقیق درآمد مشمول مالیات، شناسایی هزینههای قابل قبول، بهرهمندی از معافیتها و مشوقهای مالیاتی و جلوگیری از اشتباهات حسابداری است.
بسیاری از افراد تصور میکنند کاهش مالیات فقط به شرکتهای بزرگ و مجموعههایی با گردش مالی بالا مربوط میشود؛ در حالی که حتی صاحبان فروشگاههای کوچک، فروشگاههای اینترنتی، مشاغل خانگی، شرکتهای خدماتی و فریلنسرها نیز میتوانند با یادگیری اصول حسابداری و قوانین مالیاتی، هزینههای خود را بهتر مدیریت کنند.
برای مثال، اگر یک فروشگاه اینترنتی در طول سال درآمد قابل توجهی داشته باشد اما هزینههای واقعی خرید کالا، بستهبندی، ارسال سفارشها، تبلیغات و خدمات پشتیبانی خود را بهدرستی ثبت نکند، ممکن است در محاسبات مالیاتی با مشکلاتی مواجه شود. در مقابل، ثبت دقیق اسناد و مدارک و آشنایی با مقررات مالیاتی به مدیر آن کمک میکند وضعیت مالی مجموعه را شفافتر کند و از پرداخت مالیات غیرضروری جلوگیری نماید.
به همین دلیل، یادگیری راهکارهای کاهش هزینه مالیاتی فقط یک مهارت حسابداری نیست؛ بلکه یکی از مهارتهای ضروری مدیریت کسبوکار در فضای اقتصادی امروز به شمار میرود.
هزینه مالیاتی چیست و چگونه محاسبه میشود؟- راهکارهای کاهش هزینه مالیاتی
هزینه مالیاتی به مبلغی گفته میشود که اشخاص حقیقی یا حقوقی مطابق قوانین مالیاتی باید بابت درآمد، سود یا فعالیت اقتصادی خود پرداخت کنند. میزان مالیات به عوامل مختلفی مانند نوع فعالیت، شخصیت حقوقی یا حقیقی، درآمد مشمول مالیات، هزینههای قابل قبول، معافیتها و نرخهای قانونی بستگی دارد.
برای درک بهتر این موضوع باید بین درآمد، سود حسابداری و درآمد مشمول مالیات تفاوت قائل شویم.
درآمد: مجموع مبالغی است که یک کسبوکار از فروش کالا، ارائه خدمات یا سایر فعالیتهای اقتصادی به دست میآورد.
سود حسابداری: مبلغی است که پس از کسر هزینههای ثبتشده از درآمد به دست میآید.
درآمد مشمول مالیات: مبلغی است که پس از انجام تعدیلات مالیاتی و اعمال مقررات قانونی، مبنای محاسبه مالیات قرار میگیرد.
این سه مفهوم همیشه یکسان نیستند. ممکن است شرکتی در دفاتر حسابداری خود سود مشخصی ثبت کرده باشد، اما به دلیل وجود هزینههای غیرقابل قبول مالیاتی یا تعدیلات قانونی، درآمد مشمول مالیات آن متفاوت محاسبه شود.
برای مثال، فرض کنید یک شرکت در طول سال ۱۰ میلیارد تومان درآمد داشته و ۷ میلیارد تومان هزینه عملیاتی ثبت کرده است. سود حسابداری شرکت برابر با ۳ میلیارد تومان خواهد بود. با این حال، اگر بخشی از هزینههای ثبتشده از نظر مقررات مالیاتی قابل قبول نباشند، مبلغ درآمد مشمول مالیات ممکن است بیشتر از ۳ میلیارد تومان شود.
بنابراین، یکی از مهمترین راهکارهای کاهش هزینه مالیاتی این است که حسابدار بتواند از همان ابتدای فعالیت اقتصادی، هزینهها را مطابق استانداردهای حسابداری و الزامات قانونی ثبت و مستندسازی کند.
برای دریافت آموزش های بیشتر در زمنیه حسابداری می توانید در دوره آموزش حسابداری ویزه بازار کار در مجتمع فنی تهران نمایندگی انقلاب شرکت نمائید
تفاوت کاهش قانونی مالیات با فرار مالیاتی
یکی از نکاتی که هنگام آموزش راهکارهای کاهش هزینه مالیاتی باید به آن توجه شود، تفاوت میان برنامهریزی مالیاتی و فرار مالیاتی است.
برنامهریزی مالیاتی به معنای استفاده صحیح از ظرفیتهای قانونی برای مدیریت تعهدات مالیاتی است. در این روش، مؤدی تمام درآمدها و فعالیتهای اقتصادی خود را بهدرستی اعلام میکند، اما با استفاده از معافیتها، مشوقها، هزینههای قابل قبول و مقررات موجود، مالیات خود را به شکل قانونی محاسبه میکند.
در مقابل، فرار مالیاتی شامل اقداماتی مانند پنهان کردن درآمد، ارائه اسناد غیرواقعی، ثبت هزینههای صوری، استفاده از فاکتورهای جعلی یا ارائه اطلاعات نادرست به سازمان امور مالیاتی است.
تفاوت این دو موضوع را میتوان در یک مثال ساده مشاهده کرد:
فرض کنید یک شرکت برای تبلیغات، مبلغ مشخصی پرداخت کرده است. اگر این هزینه واقعی باشد، مدارک پرداخت و اسناد مربوط به خدمات تبلیغاتی وجود داشته باشد و هزینه نیز شرایط قانونی لازم را داشته باشد، ثبت آن در حسابها و مطالبه پذیرش مالیاتی آن یک اقدام قانونی است.
اما اگر شرکتی بدون انجام تبلیغات واقعی، فاکتور صوری تهیه کند تا سود خود را کمتر نشان دهد، مرتکب تخلف شده است.
هدف از یادگیری کاهش هزینههای مالیاتی، پیدا کردن راههای غیرقانونی برای نپرداختن مالیات نیست؛ بلکه هدف این است که هیچ کسبوکاری به دلیل ناآگاهی، ضعف سیستم حسابداری یا اشتباه در تهیه اظهارنامه، بیشتر از میزان قانونی مالیات پرداخت نکند.
چرا صاحبان مشاغل باید مدیریت مالیاتی را جدی بگیرند؟
مدیریت مالیاتی فقط در زمان ارسال اظهارنامه اهمیت ندارد. این موضوع باید در تمام طول سال مالی مورد توجه مدیران و حسابداران قرار بگیرد.
بسیاری از مشکلات مالیاتی زمانی ایجاد میشوند که صاحبان کسبوکار تا روزهای پایانی مهلت ارسال اظهارنامه صبر میکنند و سپس تلاش میکنند تمام اطلاعات مالی یک سال را در مدت کوتاهی جمعآوری کنند.
چنین رویکردی احتمال بروز اشتباه را افزایش میدهد. گاهی اسناد هزینهها گم شدهاند، برخی پرداختها مستند نیستند، اطلاعات فروش با گردش حساب بانکی تطابق ندارد یا ثبتهای حسابداری بهدرستی انجام نشدهاند.
مدیریت اصولی مالیات مزایای متعددی دارد:
جلوگیری از پرداخت مالیات اضافی: ثبت درست درآمدها و هزینهها باعث میشود محاسبه مالیات بر اساس اطلاعات واقعی و مقررات قانونی انجام شود.
کاهش جرایم مالیاتی: ارسال بهموقع اظهارنامه، پرداخت مالیات و انجام تکالیف قانونی احتمال جریمه شدن را کاهش میدهد.
افزایش شفافیت مالی: مدیران میتوانند وضعیت درآمد، هزینه و سود واقعی کسبوکار خود را بهتر بررسی کنند.
بهبود تصمیمگیری اقتصادی: اطلاعات دقیق مالی به مدیر کمک میکند درباره استخدام نیرو، توسعه فعالیت، خرید تجهیزات و سرمایهگذاری تصمیمهای مناسبتری بگیرد.
آمادگی برای رسیدگی مالیاتی: زمانی که اسناد و مدارک بهصورت منظم نگهداری شوند، پاسخگویی به درخواستهای سازمان امور مالیاتی آسانتر خواهد بود.
افزایش سودآوری کسبوکار: جلوگیری از هزینههای غیرضروری و مدیریت صحیح تعهدات مالیاتی میتواند به حفظ نقدینگی و سود خالص مجموعه کمک کند.
در واقع، مدیریت مالیاتی بخشی از مدیریت مالی کسبوکار است و نباید آن را صرفاً یک وظیفه اداری و سالانه در نظر گرفت.
چه افرادی به آموزش راهکارهای کاهش هزینه مالیاتی نیاز دارند؟
برخلاف تصور رایج، آموزش مدیریت مالیات فقط برای حسابداران حرفهای مناسب نیست. هر فردی که فعالیت اقتصادی دارد، ممکن است با تعهدات مالیاتی روبهرو شود.
صاحبان شرکتها و مدیران کسبوکارها
مدیران شرکتها باید بدانند چه هزینههایی در محاسبات مالیاتی قابل پذیرش هستند، چگونه اسناد مالی را نگهداری کنند و چه اقداماتی برای استفاده از مشوقهای قانونی لازم است.
حسابداران و مدیران مالی
حسابداران نقش مهمی در ثبت اسناد، تهیه گزارشهای مالی، تنظیم اظهارنامه و کنترل تعهدات مالیاتی دارند. ضعف دانش مالیاتی میتواند باعث اشتباهاتی شود که هزینههای زیادی برای مجموعه ایجاد میکند.
فروشگاههای اینترنتی و فعالان تجارت الکترونیک
فروشندگان آنلاین معمولاً با تراکنشهای متعدد، هزینههای ارسال، درگاههای پرداخت، تبلیغات و خرید کالا سروکار دارند. شناخت مقررات مالیاتی و ثبت صحیح این اطلاعات برای آنها ضروری است.
فریلنسرها و صاحبان مشاغل آزاد
طراحان سایت، برنامهنویسان، متخصصان سئو، مشاوران، تولیدکنندگان محتوا و سایر فعالان مستقل نیز باید وضعیت درآمد و هزینههای خود را بهدرستی مدیریت کنند.
مدیران منابع انسانی و مسئولان حقوق و دستمزد
آشنایی با مالیات حقوق، معافیتهای قانونی، نحوه محاسبه مالیات کارکنان و تکالیف کارفرما از جمله مهارتهای مورد نیاز این گروه است.
افرادی که قصد ورود به بازار کار حسابداری را دارند
کسانی که میخواهند بهعنوان حسابدار وارد بازار کار شوند، باید علاوه بر ثبت اسناد و تهیه صورتهای مالی، با حسابداری مالیاتی و مقررات مرتبط نیز آشنا باشند.
نقش حسابداری در کاهش هزینههای مالیاتی
حسابداری یکی از مهمترین ابزارهای مدیریت مالیات است. بدون وجود اطلاعات حسابداری دقیق، امکان محاسبه صحیح سود و درآمد مشمول مالیات کاهش پیدا میکند.
یک سیستم حسابداری مناسب باید بتواند تمام عملیات مالی مجموعه را ثبت کند؛ از خرید و فروش گرفته تا پرداخت حقوق، هزینههای اداری، قراردادها، دریافتها، پرداختها و داراییهای ثابت.
اگر اطلاعات مالی بهدرستی ثبت شوند، حسابدار میتواند در پایان دوره مالی، گزارشهای قابل اتکایی تهیه کند و وضعیت مالیاتی مجموعه را ارزیابی نماید.
برای مثال، فرض کنید شرکتی چندین دستگاه کامپیوتر، تجهیزات اداری و ابزار تخصصی برای فعالیت خود خریداری کرده است. اگر این خریدها بهدرستی در حساب داراییهای ثابت ثبت شوند، موضوع استهلاک و آثار مالیاتی آنها نیز مطابق مقررات بررسی خواهد شد.
در مقابل، اگر حسابدار تمام خریدها را بدون توجه به ماهیت آنها در حساب هزینه ثبت کند، ممکن است در زمان رسیدگی مالیاتی با اختلاف و اصلاح مواجه شود.
به همین دلیل، آشنایی با اصول حسابداری مالیاتی، ثبت اسناد، طبقهبندی حسابها و تهیه گزارشهای مالی برای مدیریت هزینههای مالیاتی اهمیت زیادی دارد.
اهمیت آموزش حسابداری مالیاتی برای ورود به بازار کار
بازار کار حسابداری فقط به ثبت فاکتورهای خرید و فروش محدود نیست. شرکتها به حسابدارانی نیاز دارند که بتوانند امور مالیاتی را نیز مدیریت کنند.
یک حسابدار توانمند باید با موضوعاتی مانند موارد زیر آشنا باشد:
تنظیم و ارسال اظهارنامه مالیاتی
شناسایی درآمدهای مشمول مالیات
تشخیص هزینههای قابل قبول مالیاتی
آشنایی با مالیات بر درآمد اشخاص حقیقی و حقوقی
آشنایی با مالیات حقوق
آشنایی با مالیات بر ارزش افزوده
تهیه گزارشهای مالی و مالیاتی
نگهداری و طبقهبندی اسناد حسابداری
بررسی مغایرتهای مالی
آشنایی با سامانههای مالیاتی و تکالیف الکترونیکی
آشنایی با جرایم و معافیتهای مالیاتی
این مهارتها باعث میشوند حسابدار بتواند مسئولیتهای بیشتری را در شرکت بر عهده بگیرد و فرصتهای شغلی مناسبتری داشته باشد.
در همین راستا، افرادی که قصد دارند دانش تخصصی خود را توسعه دهند، میتوانند در دورههای آموزشی حسابداری شرکت کنند. بهترین دورههای آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب برگزار میگردد و علاقهمندان میتوانند با یادگیری اصول حسابداری و مهارتهای کاربردی این حوزه، برای ورود حرفهایتر به بازار کار آماده شوند.
مهمترین عوامل افزایش هزینه مالیاتی کسبوکارها
گاهی صاحبان کسبوکار تصور میکنند تنها عامل تعیینکننده مالیات، میزان درآمد آنهاست؛ در حالی که عوامل دیگری نیز میتوانند بر مبلغ مالیات تأثیر بگذارند.
مهمترین عوامل عبارتاند از:
ثبت نکردن بخشی از هزینههای واقعی
نگهداری نکردن اسناد و مدارک معتبر
اشتباه در محاسبه درآمد مشمول مالیات
ثبت نادرست داراییها و هزینهها
عدم آگاهی از معافیتها و مشوقهای قانونی
ارسال نکردن اظهارنامه در موعد مقرر
عدم انجام تکالیف قانونی مربوط به سامانههای مالیاتی
اشتباه در محاسبه مالیات حقوق کارکنان
عدم بررسی مغایرت حسابهای بانکی و دفاتر
استفاده از روشهای نادرست در تنظیم صورتهای مالی
نکته مهم این است که بسیاری از این مشکلات با آموزش صحیح، استفاده از نرمافزارهای حسابداری و نظارت مستمر بر عملکرد مالی قابل پیشگیری هستند.
آیا کاهش هزینه مالیاتی همیشه به معنای کاهش سود شرکت است؟
خیر. این تصور یکی از اشتباهات رایج در مدیریت مالی است.
بعضی از مدیران تصور میکنند هرچه هزینه بیشتری در دفاتر ثبت کنند، مالیات کمتری پرداخت خواهند کرد. اما افزایش هزینهها بهتنهایی به معنای کاهش قانونی مالیات نیست.
هزینه باید واقعی، مرتبط با فعالیت اقتصادی و واجد شرایط قانونی باشد. همچنین باید اسناد و مدارک کافی برای اثبات آن وجود داشته باشد.
از طرف دیگر، خریدهای غیرضروری صرفاً با هدف کاهش مالیات ممکن است در نهایت باعث خروج نقدینگی و کاهش سود واقعی شرکت شود.
برای مثال، اگر یک شرکت به دلیل کاهش مبلغ مالیات، تجهیزات غیرضروری خریداری کند، ممکن است بخشی از نقدینگی خود را از دست بدهد؛ در حالی که مبلغ مالیاتی که کاهش پیدا میکند، معمولاً کمتر از هزینه خرید خواهد بود.
بنابراین، هدف اصلی مدیریت مالیاتی باید افزایش سود خالص و حفظ نقدینگی از طریق تصمیمگیری اقتصادی صحیح باشد، نه صرفاً افزایش هزینهها.
مهمترین راهکارهای قانونی کاهش هزینه مالیاتی و مدیریت صحیح امور مالی
پس از آشنایی با مفهوم هزینه مالیاتی و اهمیت حسابداری در مدیریت آن، باید به سراغ راهکارهای عملی برویم. صاحبان کسبوکار برای کاهش قانونی مالیات باید مجموعهای از اقدامات حسابداری، مالی و مدیریتی را بهصورت منظم انجام دهند.
نکته مهم این است که هیچ راهکار واحدی برای تمام شرکتها و مشاغل وجود ندارد. روش مناسب برای یک شرکت تولیدی ممکن است برای یک فروشگاه اینترنتی یا شرکت خدماتی کاربرد یکسانی نداشته باشد. بنابراین، ابتدا باید نوع فعالیت، ساختار درآمد، هزینهها، وضعیت حقوقی و مقررات مربوط به هر مؤدی بررسی شود.
۱. شناسایی و ثبت تمام هزینههای قابل قبول مالیاتی
یکی از مهمترین راهکارهای کاهش هزینه مالیاتی، شناسایی هزینههایی است که مطابق قانون میتوانند در محاسبه درآمد مشمول مالیات مورد استفاده قرار بگیرند.
مطابق ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینههای قابل قبول مالیاتی باید در حدود متعارف، متکی به مدارک، مرتبط با تحصیل درآمد مؤسسه و مربوط به دوره مالی مورد نظر باشند. ماده ۱۴۸ نیز نمونههایی از هزینههای قابل قبول را مشخص کرده است.
مرکز قوانین گزیتا+1
این موضوع اهمیت زیادی دارد؛ زیرا ممکن است یک شرکت هزینههای واقعی فراوانی داشته باشد، اما به دلیل نداشتن مدارک مناسب یا ثبت نادرست، نتواند از آثار مالیاتی آنها استفاده کند.
مهمترین گروههای هزینهای که باید مورد توجه حسابداران قرار بگیرند عبارتاند از:
هزینه خرید کالا و مواد اولیه
برای شرکتهای بازرگانی و تولیدی، قیمت خرید کالای فروختهشده یا مواد مصرفی مرتبط با تولید کالا و ارائه خدمات از اهمیت زیادی برخوردار است.
برای مثال، یک فروشگاه لوازم خانگی باید خرید کالا، موجودی انبار، کالای فروختهشده و برگشت از خرید و فروش را بهصورت دقیق ثبت کند. اگر موجودی پایان دوره بهدرستی محاسبه نشود، بهای تمامشده کالای فروشرفته نیز ممکن است اشتباه باشد.
هزینههای حقوق و دستمزد
پرداخت حقوق کارکنان یکی از هزینههای مهم بسیاری از کسبوکارهاست. حقوق پایه، مزایای مستمر و غیرمستمر، اضافهکاری، عیدی، پاداش و سایر پرداختهای واجد شرایط باید مطابق مقررات و اسناد مربوط ثبت شوند.
برای اینکه هزینههای پرسنلی بهدرستی در حسابها منعکس شوند، نگهداری مدارکی مانند قرارداد کار، لیست حقوق و دستمزد، اسناد پرداخت و اطلاعات بیمه اهمیت دارد.
هزینه اجاره محل فعالیت
شرکتها و صاحبان مشاغلی که برای فعالیت خود دفتر، فروشگاه، کارگاه یا انبار اجاره میکنند، باید قرارداد اجاره و مدارک پرداخت اجارهبها را نگهداری کنند.
یکی از اشتباهات رایج این است که برخی صاحبان مشاغل اجاره محل کار را از حساب شخصی پرداخت میکنند، اما اطلاعات و مدارک آن را در سیستم حسابداری ثبت نمیکنند. بهتر است پرداختها، قراردادها و اطلاعات مربوط به محل فعالیت به شکل منظم مستندسازی شوند.
هزینه تبلیغات و بازاریابی
هزینههای مرتبط با تبلیغات، طراحی کمپین، بازاریابی دیجیتال، تولید محتوای تجاری و معرفی محصولات، در صورت برخورداری از شرایط قانونی و ارتباط با فعالیت درآمدزای مؤسسه، میتوانند در زمره هزینههای قابل بررسی قرار بگیرند.
برای مثال، یک فروشگاه اینترنتی که برای افزایش فروش خود به تبلیغات در موتورهای جستوجو، شبکههای اجتماعی یا رسانههای تبلیغاتی نیاز دارد، باید قراردادها، فاکتورها، گزارش خدمات و مدارک پرداخت را نگهداری کند.
هزینه حملونقل و ارسال کالا
در شرکتهای بازرگانی و فروشگاههای آنلاین، هزینه ارسال کالا، جابهجایی مواد اولیه، حمل محصولات و خدمات لجستیکی ممکن است بخش قابل توجهی از مخارج را تشکیل دهد.
ثبت منظم این هزینهها و نگهداری فاکتورهای شرکتهای حملونقل، رسیدها و اسناد مرتبط، به شفافیت حسابها کمک میکند.
هزینه خدمات تخصصی و مشاوره
بسیاری از شرکتها برای انجام فعالیتهای خود از خدمات مشاوران حقوقی، مالی، حسابداری، فناوری اطلاعات، طراحی سایت، بازاریابی و سایر متخصصان استفاده میکنند.
اگر این خدمات واقعی، مرتبط با فعالیت اقتصادی و دارای مدارک معتبر باشند، باید بهدرستی در حسابها ثبت و از نظر شرایط قانونی بررسی شوند.
هزینه آب، برق، گاز، اینترنت و ارتباطات
هزینههای جاری محل فعالیت نیز باید به شکل منظم ثبت شوند. برای مثال، یک شرکت فناوری اطلاعات ممکن است هزینه قابل توجهی بابت اینترنت، سرور، خدمات ابری و زیرساخت ارتباطی داشته باشد.
در چنین شرایطی، تفکیک هزینههای مربوط به فعالیت تجاری از مخارج شخصی اهمیت زیادی دارد.
۲. استفاده صحیح از معافیتها و مشوقهای مالیاتی
یکی دیگر از راهکارهای مهم کاهش هزینه مالیاتی، شناسایی معافیتها و مشوقهایی است که قانون برای برخی فعالیتها، اشخاص یا شرایط خاص در نظر گرفته است.
گاهی صاحبان کسبوکار به دلیل ناآگاهی از مقررات، از مزایایی استفاده نمیکنند که امکان بهرهمندی قانونی از آنها را دارند.
البته باید توجه داشت که معافیت مالیاتی، نرخ صفر و بخشودگی جرایم مفاهیم متفاوتی هستند و هرکدام شرایط خاص خود را دارند.
معافیت مالیاتی چیست؟
معافیت مالیاتی به شرایطی گفته میشود که مطابق قانون، تمام یا بخشی از درآمد یا فعالیت مؤدی از پرداخت مالیات معاف باشد.
برای مثال، برخی فعالیتها یا درآمدها در قانون مالیاتهای مستقیم دارای مقررات اختصاصی هستند. استفاده از این معافیتها به نوع فعالیت، شرایط قانونی، مدارک و رعایت تکالیف تعیینشده بستگی دارد.
مالیات با نرخ صفر چیست؟
در برخی مقررات، درآمد مشمول مالیات با نرخ صفر محاسبه میشود. نرخ صفر به معنای حذف تمام تکالیف مالیاتی نیست. ممکن است مؤدی همچنان موظف باشد اطلاعات، اظهارنامه یا مدارک لازم را در موعد مقرر ارائه کند.
بنابراین، نباید تصور کرد که استفاده از نرخ صفر به معنای بینیازی از ثبت اسناد و انجام تکالیف قانونی است.
مشوقهای مالیاتی چیست؟
مشوقهای مالیاتی ابزارهایی هستند که برای حمایت از برخی فعالیتهای اقتصادی، سرمایهگذاریها، تولید، اشتغال یا توسعه مناطق خاص در نظر گرفته میشوند.
پیش از استفاده از هر مشوق، باید شرایط برخورداری از آن، مدت اعتبار، محدودیتها و تکالیف مرتبط بررسی شود.
برای مثال، اگر یک مجموعه قصد سرمایهگذاری در فعالیت تولیدی یا توسعه ظرفیتهای اقتصادی خود را دارد، لازم است پیش از تصمیمگیری، مقررات مربوط به مشوقهای مالیاتی آن فعالیت را بررسی کند.
توصیه کاربردی: پیش از پایان سال مالی، فهرستی از معافیتها و مشوقهای احتمالی مرتبط با فعالیت خود تهیه کنید و شرایط هرکدام را با کمک حسابدار یا متخصص مالیاتی بررسی نمایید.
۳. برنامهریزی مالیاتی پیش از پایان سال مالی
یکی از اشتباهات رایج در میان صاحبان مشاغل این است که برنامهریزی مالیاتی را فقط به زمان تنظیم اظهارنامه موکول میکنند.
در حالی که بخش مهمی از فرصتهای مدیریت مالیات در طول سال مالی ایجاد میشوند. زمانی که دوره مالی به پایان میرسد، بسیاری از تصمیمهای اقتصادی گذشته دیگر قابل تغییر نیستند.
برای مثال، فرض کنید شرکتی در ابتدای سال تصمیم به خرید تجهیزات جدید داشته است. اگر خرید تجهیزات با نیاز واقعی کسبوکار هماهنگ باشد، باید از همان ابتدا نحوه ثبت دارایی، زمان بهرهبرداری، استهلاک و آثار مالیاتی آن بررسی شود.
برنامهریزی مالیاتی مناسب باید شامل اقدامات زیر باشد:
پیشبینی درآمد و هزینههای سالانه
بررسی سود و زیان ماهانه
شناسایی هزینههای قابل قبول
کنترل اسناد خرید و فروش
بررسی وضعیت داراییهای ثابت
برنامهریزی برای پرداخت مالیاتهای تکلیفی
بررسی وضعیت مالیات حقوق
کنترل تکالیف سامانه مؤدیان
بررسی مشوقها و معافیتهای احتمالی
تهیه گزارشهای دورهای برای مدیریت
مدیران میتوانند با تهیه گزارش ماهانه یا فصلی، وضعیت مالیاتی خود را پیش از پایان سال بررسی کنند.
برای نمونه، اگر یک شرکت در ششماهه نخست سال با افزایش غیرمنتظره درآمد مواجه شده باشد، مدیر مالی میتواند پیش از پایان دوره، وضعیت هزینهها، قراردادها، جریان نقدی و تعهدات مالیاتی را بررسی کند.
این اقدام باعث میشود شرکت در زمان تنظیم اظهارنامه با حجم زیادی از اطلاعات ناقص و اشتباه روبهرو نشود.
۴. ثبت صحیح هزینههای حقوق و دستمزد
هزینه نیروی انسانی در بسیاری از کسبوکارها سهم قابل توجهی از هزینههای عملیاتی را تشکیل میدهد. به همین دلیل، حسابداری حقوق و دستمزد نقش مهمی در مدیریت مالیات دارد.
ثبت حقوق کارکنان فقط به وارد کردن مبلغ پرداختی در نرمافزار حسابداری محدود نمیشود. حسابدار باید اجزای حقوق، مزایا، کسورات، بیمه و مالیات را بهدرستی محاسبه کند.
مهمترین مواردی که باید در سیستم حقوق و دستمزد مورد توجه قرار بگیرند عبارتاند از:
حقوق پایه و مزد
اضافهکاری
حق مأموریت
مزایای مستمر و غیرمستمر
عیدی و پاداش
حق سنوات
بیمه سهم کارفرما و کارمند
مالیات حقوق
تسویه حساب کارکنان
یکی از راهکارهای مهم برای مدیریت صحیح هزینههای پرسنلی، استفاده از سیستم حقوق و دستمزد منظم است.
فرض کنید یک شرکت ۳۰ کارمند دارد. اگر اطلاعات حضور و غیاب، اضافهکاری، مرخصی و مزایای کارکنان بهصورت دستی و بدون کنترل ثبت شود، احتمال بروز مغایرت در محاسبات افزایش پیدا میکند.
در مقابل، استفاده از نرمافزار مناسب و کنترل ماهانه اطلاعات باعث میشود هزینههای واقعی نیروی انسانی بهدرستی ثبت شوند.
همچنین کارفرما باید تکالیف مربوط به ارسال فهرست مالیات حقوق و پرداخت آن را مطابق مقررات و مهلتهای قانونی انجام دهد. عدم انجام این تکالیف میتواند باعث ایجاد جرایم مالیاتی شود.
۵. مدیریت داراییهای ثابت و استفاده صحیح از استهلاک
یکی از موضوعات تخصصی و مهم در حسابداری مالیاتی، استهلاک داراییهای ثابت است.
داراییهای ثابت شامل اموالی هستند که برای استفاده در فعالیت اقتصادی خریداری میشوند و معمولاً بیش از یک دوره مالی مورد استفاده قرار میگیرند.
برای مثال:
ساختمان اداری
ماشینآلات تولیدی
تجهیزات کامپیوتری
وسایل نقلیه
تجهیزات فروشگاهی
دستگاههای تخصصی
اثاثیه و ملزومات اداری واجد شرایط
این داراییها ممکن است بهمرور زمان ارزش اقتصادی خود را از دست بدهند یا مستهلک شوند. به همین دلیل، در حسابداری از روشهای مشخصی برای محاسبه استهلاک استفاده میشود.
از نظر مالیاتی، نحوه پذیرش استهلاک تابع مقررات مربوط، از جمله ماده ۱۴۹ قانون مالیاتهای مستقیم و آییننامه اجرایی آن است.
برای مدیریت صحیح این موضوع، حسابدار باید اطلاعات زیر را ثبت کند:
تاریخ خرید دارایی
بهای تمامشده
تاریخ آماده شدن برای بهرهبرداری
نوع دارایی
عمر مفید یا نرخ استهلاک قانونی
استهلاک انباشته
ارزش دفتری
اطلاعات فروش یا خروج دارایی از چرخه استفاده
فرض کنید یک شرکت برای فعالیت خود یک دستگاه صنعتی خریداری کرده است. اگر حسابدار این دارایی را بهدرستی شناسایی کند و مطابق مقررات، استهلاک آن را محاسبه نماید، میتواند آثار مالی آن را در صورتهای مالی و محاسبات مالیاتی به شکل صحیح منعکس کند.
اشتباه در تشخیص دارایی یا هزینه، انتخاب روش نامناسب استهلاک یا ثبت نکردن اطلاعات مربوط به داراییهای ثابت میتواند باعث مغایرت در گزارشهای مالیاتی شود.
۶. استفاده از نرمافزار حسابداری مناسب
در دنیای امروز، مدیریت مالی بدون استفاده از ابزارهای دیجیتال دشوار است. نرمافزارهای حسابداری به شرکتها کمک میکنند اطلاعات مالی را سریعتر، دقیقتر و منظمتر ثبت کنند.
البته صرف خرید نرمافزار باعث کاهش مالیات نمیشود؛ بلکه نحوه استفاده صحیح از آن اهمیت دارد.
یک نرمافزار حسابداری مناسب باید امکاناتی مانند موارد زیر داشته باشد:
ثبت اسناد حسابداری
مدیریت حسابهای دریافتنی و پرداختنی
ثبت فاکتورهای خرید و فروش
کنترل موجودی انبار
محاسبه بهای تمامشده
مدیریت داراییهای ثابت
ثبت حقوق و دستمزد
تهیه گزارش سود و زیان
تهیه ترازنامه
تهیه گزارشهای مالیاتی
امکان خروجیگیری و نگهداری اطلاعات
برای مثال، یک فروشگاه اینترنتی ممکن است روزانه صدها سفارش دریافت کند. اگر اطلاعات فروش، تخفیفها، مرجوعیها و هزینههای ارسال بهصورت منظم ثبت نشوند، در پایان سال امکان تهیه گزارش دقیق کاهش پیدا میکند.
اما زمانی که اطلاعات فروش و هزینهها از طریق سیستم حسابداری کنترل شوند، مغایرتها زودتر شناسایی خواهند شد.
همچنین ارتباط صحیح سیستم حسابداری با فرآیندهای مرتبط با سامانه مؤدیان و صدور صورتحساب الکترونیکی، در صورت شمول، اهمیت دارد.
۷. رعایت تکالیف سامانه مؤدیان و صورتحساب الکترونیکی
یکی از موضوعات مهم در مدیریت مالیاتی کسبوکارهای ایرانی، آشنایی با سامانه مؤدیان و مقررات مربوط به صورتحساب الکترونیکی است.
قانون پایانههای فروشگاهی و سامانه مؤدیان، چارچوبی برای ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی تعیین کرده است. رعایت تکالیف این قانون میتواند به شفافیت اطلاعات مالی و کاهش اختلاف میان گزارشهای مؤدی و اطلاعات سازمان مالیاتی کمک کند.
Law IR
صاحبان کسبوکار باید متناسب با وضعیت خود، موارد زیر را بررسی کنند:
وضعیت ثبتنام و کارپوشه مالیاتی
تکالیف مربوط به صدور صورتحساب الکترونیکی
نوع صورتحساب مناسب
اطلاعات هویتی و اقتصادی خریدار و فروشنده
صحت اطلاعات فروش
وضعیت صورتحسابهای اصلاحی و ابطالی
تطابق اطلاعات ثبتشده با دفاتر حسابداری
وضعیت ارسال و دریافت اطلاعات از سامانه
برای مثال، اگر یک شرکت فروش خود را در نرمافزار حسابداری ثبت کند اما اطلاعات صورتحسابهای الکترونیکی با گزارشهای داخلی آن تطابق نداشته باشد، ممکن است هنگام بررسی اطلاعات با مغایرت مواجه شود.
به همین دلیل، حسابدار باید در فواصل منظم اطلاعات فروش و خرید را با دادههای ثبتشده در سامانه تطبیق دهد.
۸. تفکیک حسابهای بانکی شخصی و تجاری
یکی از مشکلاتی که ممکن است برای صاحبان مشاغل ایجاد شود، اختلاط تراکنشهای شخصی و تجاری است.
تصور کنید صاحب یک شرکت، تمام دریافتهای مشتریان را به حساب شخصی خود واریز میکند و بخشی از هزینههای خانوادگی را نیز از همان حساب پرداخت میکند.
در چنین شرایطی، بررسی جریان مالی دشوار میشود و تشخیص ماهیت تراکنشها به مدارک بیشتری نیاز خواهد داشت.
برای جلوگیری از این مشکل بهتر است:
حسابهای مورد استفاده برای فعالیت اقتصادی مشخص باشند.
دریافتهای تجاری تا حد امکان از مسیرهای مشخص انجام شوند.
پرداخت هزینههای کسبوکار مستند باشند.
انتقال وجه بین حسابهای شخصی و تجاری با شرح مناسب ثبت شود.
اسناد مربوط به دریافت و پرداخت نگهداری شوند.
مغایرت بانکی بهصورت ماهانه بررسی شود.
نکته مهم این است که هر واریزی به حساب بانکی لزوماً درآمد مشمول مالیات نیست و هر برداشت نیز هزینه قابل قبول محسوب نمیشود. ماهیت واقعی هر تراکنش باید با توجه به اسناد و مقررات بررسی شود.
برای مثال، انتقال وجه بین دو حساب متعلق به یک شخص، دریافت وام یا بازپرداخت اصل آن، ممکن است ماهیت متفاوتی از درآمد حاصل از فروش کالا داشته باشد.
بنابراین، مستندسازی تراکنشها برای جلوگیری از برداشت اشتباه از اطلاعات بانکی اهمیت زیادی دارد.
۹. مدیریت صحیح قراردادها و معاملات تجاری
قراردادها از مهمترین اسناد مالی و حقوقی کسبوکارها هستند. بسیاری از هزینهها و درآمدهای شرکتها بر اساس قراردادهای منعقدشده با مشتریان، تأمینکنندگان، پیمانکاران و مشاوران ایجاد میشوند.
اگر قراردادها ناقص باشند یا اطلاعات مربوط به خدمات و مبالغ پرداختی بهدرستی ثبت نشوند، احتمال بروز اختلاف در رسیدگیهای مالیاتی افزایش پیدا میکند.
برای مثال، یک شرکت طراحی سایت ممکن است با چند مشتری قراردادهای مختلفی برای طراحی، پشتیبانی و سئو منعقد کند. در این شرایط، باید مبلغ قرارداد، زمان ارائه خدمات، نحوه پرداخت، صورتحسابها و اطلاعات مربوط به انجام تعهدات مشخص باشند.
در زمان تنظیم قراردادهای تجاری بهتر است موارد زیر مورد توجه قرار بگیرند:
مشخصات کامل طرفین
موضوع دقیق قرارداد
مبلغ و شرایط پرداخت
مدت قرارداد
نحوه ارائه خدمات یا تحویل کالا
تعهدات مالیاتی و قانونی طرفین
شرایط فسخ یا اصلاح قرارداد
مدارک مربوط به انجام تعهدات
همچنین در قراردادهای پیمانکاری و خدماتی باید وضعیت کسورات، بیمه، مالیات تکلیفی احتمالی و سایر الزامات قانونی متناسب با نوع قرارداد بررسی شود.
۱۰. مدیریت مالیات بر ارزش افزوده
مالیات بر ارزش افزوده یکی دیگر از موضوعات مهم برای بسیاری از کسبوکارهاست.
این مالیات با مالیات بر درآمد تفاوت دارد و نباید آنها را یکسان در نظر گرفت. مالیات بر ارزش افزوده بر اساس مقررات مربوط به عرضه کالاها و ارائه خدمات مشمول محاسبه میشود.
مدیران و حسابداران باید موارد زیر را بررسی کنند:
مشمول بودن فعالیت از نظر قانون
نرخ قانونی قابل اعمال در دوره مربوط
صورتحسابهای خرید و فروش
مالیات و عوارض پرداختی و دریافتی
اعتبار مالیاتی خریدهای واجد شرایط
معافیتهای مربوط به کالاها و خدمات
مهلت انجام تکالیف و پرداخت
وضعیت صورتحسابهای اصلاحی و برگشتی
برای مثال، شرکتی که مواد اولیه یا خدمات مورد نیاز خود را از تأمینکنندگان خریداری میکند، باید اسناد خرید را نگهداری کند و شرایط پذیرش اعتبار مالیاتی مربوط را بررسی نماید.
البته تمام مالیاتهای پرداختشده در خریدها الزاماً اعتبار مالیاتی قابل استفاده نیستند. پذیرش اعتبار به شرایط قانونی، نوع معامله، اسناد و ضوابط مربوط بستگی دارد.
۱۱. جلوگیری از ثبت هزینههای شخصی بهعنوان هزینه تجاری
یکی از اشتباهات مهم در حسابداری برخی کسبوکارها، ثبت هزینههای شخصی مدیر یا مالک در حساب هزینههای شرکت است.
برای مثال، پرداخت هزینه سفر خانوادگی، خریدهای شخصی، مخارج غیرمرتبط یا پرداختهایی که ارتباطی با فعالیت اقتصادی ندارند، نباید بدون مبنای قانونی در گروه هزینههای تجاری ثبت شوند.
این اقدام نهتنها یک روش مطمئن برای کاهش مالیات نیست، بلکه ممکن است در زمان رسیدگی باعث رد هزینهها و ایجاد اختلاف مالیاتی شود.
حسابدار باید بتواند بین هزینههای مرتبط با فعالیت اقتصادی و مخارج شخصی تفاوت قائل شود.
اگر یک مدیر برای انجام مأموریت کاری سفر میکند، مدارک مربوط به مأموریت، هدف سفر، هزینهها و ارتباط آن با فعالیت شرکت باید نگهداری شوند.
اما اگر سفر ماهیت شخصی داشته باشد، نمیتوان صرفاً با پرداخت آن از حساب شرکت، آن را هزینه تجاری قابل قبول تلقی کرد.
۱۲. بررسی مستمر گزارشهای مالی و شناسایی مغایرتها
یکی از بهترین راهکارهای کاهش هزینه مالیاتی، بررسی منظم گزارشهای مالی است.
اگر حسابدار فقط در پایان سال گزارشهای مالی را تهیه کند، ممکن است برخی اشتباهات تا مدتها شناسایی نشوند.
در مقابل، بررسی ماهانه گزارشها کمک میکند مغایرتها در زمان مناسب شناسایی و اصلاح شوند.
مهمترین گزارشهایی که باید بهصورت منظم بررسی شوند عبارتاند از:
| گزارش مالی | کاربرد |
|---|---|
| تراز آزمایشی | بررسی مانده حسابها و کشف مغایرت |
| صورت سود و زیان | بررسی درآمدها و هزینهها |
| ترازنامه | بررسی داراییها، بدهیها و حقوق مالکانه |
| گزارش خرید و فروش | کنترل معاملات و صورتحسابها |
| گزارش حقوق و دستمزد | کنترل هزینههای پرسنلی و مالیات حقوق |
| گردش حساب بانکی | تطبیق دریافتها و پرداختها |
| گزارش موجودی کالا | کنترل موجودی و بهای تمامشده |
| گزارش داراییهای ثابت | بررسی استهلاک و وضعیت داراییها |
برای نمونه، اگر گزارش فروش نرمافزار حسابداری با اطلاعات صورتحسابهای صادرشده اختلاف داشته باشد، حسابدار میتواند پیش از پایان سال موضوع را بررسی کند.
این روش از انباشته شدن اشتباهات و ایجاد مشکلات بزرگ در زمان رسیدگی مالیاتی جلوگیری میکند.
۱۳. استفاده از مشاوره تخصصی مالیاتی در تصمیمهای مهم
قوانین مالیاتی دارای جزئیات و تبصرههای متعددی هستند. از طرف دیگر، مقررات و بخشنامههای اجرایی ممکن است در طول زمان تغییر کنند.
به همین دلیل، در موضوعات پیچیده بهتر است از متخصص مالیاتی کمک گرفته شود.
برای مثال، هنگام تأسیس شرکت جدید، تغییر ساختار فعالیت، ورود شریک جدید، سرمایهگذاری در تجهیزات، انعقاد قراردادهای بزرگ یا بررسی بدهیهای مالیاتی، مشاوره تخصصی میتواند از بروز تصمیمهای اشتباه جلوگیری کند.
البته استفاده از مشاور جایگزین حسابداری منظم نیست. بهترین نتیجه زمانی حاصل میشود که اطلاعات مالی دقیق در اختیار متخصص قرار بگیرد.
۱۴. تهیه تقویم مالیاتی و جلوگیری از جرایم
گاهی بخش قابل توجهی از هزینههای مالیاتی یک کسبوکار نه به دلیل میزان درآمد، بلکه به دلیل تأخیر در انجام تکالیف قانونی ایجاد میشود.
برای جلوگیری از این مشکل، باید یک تقویم مالیاتی متناسب با وضعیت مؤدی تهیه شود.
این تقویم میتواند شامل موارد زیر باشد:
مهلت ارسال اظهارنامه عملکرد
مهلت ارسال فهرست مالیات حقوق
مهلت پرداخت مالیات حقوق
مهلت انجام تکالیف ارزش افزوده
مهلتهای مرتبط با سامانه مؤدیان
مهلت ارسال گزارشها و اطلاعات قانونی
مهلت اعتراض به برگهای تشخیص یا مطالبه
مهلت پرداخت بدهیهای قطعیشده
مهلت دقیق هر تکلیف باید بر اساس مقررات و تمدیدهای رسمی همان دوره بررسی شود. اتکا به تاریخهای سالهای گذشته میتواند باعث اشتباه شود.
۱۵. استفاده از بخشودگی جرایم مالیاتی در شرایط قانونی
گاهی ممکن است یک کسبوکار به دلیل مشکلات مالی، اشتباهات اداری یا عدم آگاهی، مشمول جریمه مالیاتی شود.
در برخی شرایط و مطابق ضوابط قانونی و بخشنامههای معتبر، امکان درخواست بخشودگی تمام یا بخشی از جرایم وجود دارد.
برای استفاده از این امکان باید موارد زیر بررسی شوند:
نوع جریمه
علت ایجاد جریمه
وضعیت بدهی اصلی
شرایط بخشودگی در مقررات مربوط
مهلت درخواست
سوابق مؤدی
مدارک و مستندات لازم
بخشودگی جریمه یک حق قطعی و خودکار برای تمام مؤدیان نیست و پذیرش درخواست به شرایط و ضوابط قانونی بستگی دارد.
به همین دلیل، بهتر است صاحبان کسبوکار بهجای اتکا به بخشودگیهای احتمالی، از ابتدا تکالیف مالیاتی خود را بهموقع انجام دهند.
۱۶. اصلاح اشتباهات حسابداری پیش از ارسال اظهارنامه
یکی دیگر از راهکارهای مهم کاهش هزینه مالیاتی، کنترل نهایی اطلاعات حسابداری پیش از تنظیم و ارسال اظهارنامه است.
گاهی اشتباهات کوچکی در ثبت اطلاعات باعث میشوند گزارش نهایی شرکت با واقعیت اقتصادی آن تفاوت داشته باشد.
برای مثال:
ثبت تکراری یک فاکتور خرید
ثبت نشدن بخشی از هزینههای واقعی
اشتباه در محاسبه موجودی انبار
ثبت نادرست دریافتهای بانکی
اشتباه در ثبت پیشپرداختها
محاسبه نادرست استهلاک
اشتباه در ثبت درآمدهای تحققیافته
عدم ثبت اسناد اصلاحی
پیش از ارسال اظهارنامه، حسابدار باید اسناد و مدارک را بررسی و مغایرتها را اصلاح کند.
نکته مهم این است که اصلاح حسابها باید بر اساس اسناد واقعی انجام شود و نباید برای کاهش مالیات، اطلاعات غیرواقعی در دفاتر وارد شود.
۱۷. توجه به تفاوت هزینه نقدی و هزینه قابل قبول مالیاتی
هر مبلغی که از حساب بانکی شرکت خارج میشود، لزوماً هزینه قابل قبول مالیاتی نیست.
برای مثال، پرداخت اصل بدهی بانکی، خرید دارایی ثابت، پرداخت علیالحساب یا انتقال وجه بین حسابها، از نظر حسابداری ماهیت متفاوتی دارند.
در مقابل، ممکن است برخی هزینههای حسابداری در دورهای ثبت شوند که هنوز پرداخت نقدی آنها انجام نشده است؛ اما پذیرش مالیاتی آنها تابع مقررات مربوط خواهد بود.
به همین دلیل، حسابدار باید بین موارد زیر تفاوت قائل شود:
هزینههای عملیاتی
خرید دارایی
پرداخت بدهی
پیشپرداخت
سپرده
ذخایر
هزینههای تحققیافته
هزینههای پرداختشده
درک این تفاوتها از اشتباه در محاسبه سود و درآمد مشمول مالیات جلوگیری میکند.
۱۸. توجه به مقررات و بخشنامههای جدید مالیاتی
قوانین مالیاتی تنها به متن قانون محدود نمیشوند. آییننامهها، بخشنامهها، دستورالعملها و آرای مراجع ذیصلاح نیز در اجرای مقررات اهمیت دارند.
برای نمونه، در تاریخ ۳۰ شهریور ۱۴۰۴ بخشنامهای درباره شرایط مستند بودن هزینهها به مدارک و صورتحسابهای الکترونیکی با استناد به ماده ۱۴۷ قانون مالیاتهای مستقیم منتشر شده است. این موضوع نشان میدهد آگاهی از دستورالعملهای اجرایی جدید در کنار شناخت مواد قانونی ضروری است.
بخشنامهٔ سال 1405
حسابداران باید هنگام بررسی یک موضوع مالیاتی، آخرین نسخه معتبر مقررات را ملاک قرار دهند و از استفاده از اطلاعات قدیمی خودداری کنند.
آموزش عملی مدیریت مالیات، اشتباهات رایج، نکات تخصصی و آمادگی برای انجام امور مالیاتی
شناخت قوانین و راهکارهای کاهش هزینه مالیاتی زمانی ارزشمند است که بتوان آنها را در فعالیت روزمره یک کسبوکار اجرا کرد. بسیاری از صاحبان مشاغل اطلاعات عمومی درباره مالیات دارند، اما نمیدانند چگونه این اطلاعات را به یک برنامه عملیاتی تبدیل کنند.
در این بخش، نحوه اجرای برنامه مدیریت مالیاتی، اشتباهات رایج حسابداران، تفاوت نیازهای مالیاتی کسبوکارهای مختلف و مهارتهایی را بررسی میکنیم که برای فعالیت حرفهای در حوزه حسابداری و امور مالیاتی لازم هستند.
چگونه یک برنامه عملیاتی برای کاهش قانونی هزینه مالیاتی تدوین کنیم؟
برای مدیریت مالیات باید از یک برنامه مشخص استفاده کنید. این برنامه نباید فقط در پایان سال اجرا شود؛ بلکه لازم است در تمام دوره مالی ادامه داشته باشد.
بهترین روش این است که مسئولیتهای مالیاتی را به چند مرحله تقسیم کنید.
مرحله اول: بررسی وضعیت فعلی کسبوکار
در نخستین مرحله باید وضعیت مالی و مالیاتی مجموعه بررسی شود.
پرسشهای زیر میتوانند به شناخت بهتر شرایط کمک کنند:
کسبوکار بهصورت شخص حقیقی فعالیت میکند یا شخص حقوقی؟
نوع فعالیت اقتصادی چیست؟
درآمد اصلی از چه محلی به دست میآید؟
چه هزینههایی در طول سال پرداخت میشوند؟
سیستم حسابداری چگونه اطلاعات را ثبت میکند؟
آیا اسناد خرید و فروش کامل هستند؟
وضعیت پرونده مالیاتی چیست؟
آیا تکالیف سامانه مؤدیان انجام شدهاند؟
آیا بدهی یا جرایم مالیاتی وجود دارد؟
آیا کسبوکار مشمول معافیت یا مشوق خاصی است؟
پاسخ به این پرسشها کمک میکند نقاط ضعف سیستم مالی مشخص شوند.
مرحله دوم: طبقهبندی درآمدها و هزینهها
در این مرحله باید تمام درآمدها و هزینهها در گروههای مشخص قرار بگیرند.
برای مثال، یک شرکت خدماتی میتواند درآمدهای خود را بر اساس نوع خدمات دستهبندی کند:
درآمد طراحی و توسعه سایت
درآمد پشتیبانی
درآمد بازاریابی دیجیتال
درآمد مشاوره
سایر درآمدهای عملیاتی
هزینهها نیز باید بر اساس ماهیت آنها تفکیک شوند:
حقوق و دستمزد
اجاره
تبلیغات
خدمات تخصصی
تجهیزات
اینترنت و ارتباطات
حملونقل
هزینههای اداری
این طبقهبندی به مدیران کمک میکند بدانند بیشترین هزینه در کدام بخش ایجاد میشود.
مرحله سوم: مستندسازی تمام معاملات
هر معامله باید مدارک متناسب با ماهیت خود را داشته باشد.
برای مثال، خرید کالا باید با فاکتور و مدارک دریافت کالا همراه باشد. پرداخت حقوق باید با اسناد حقوق و دستمزد و مدارک پرداخت پشتیبانی شود. هزینه تبلیغات نیز باید دارای مدارک مربوط به ارائه خدمت باشد.
مرحله چهارم: بررسی وضعیت مالیاتی بهصورت دورهای
بهتر است حسابدار در پایان هر ماه یا فصل، وضعیت درآمد، هزینه و تعهدات مالیاتی را بررسی کند.
این کار باعث میشود مشکلات پیش از آنکه به بدهی یا جریمه تبدیل شوند، شناسایی شوند.
مرحله پنجم: تهیه گزارش نهایی و اظهارنامه
در پایان دوره مالی، اطلاعات حسابداری باید کنترل شوند و پس از انجام تعدیلات لازم، اظهارنامه مالیاتی بر اساس مقررات تنظیم شود.
مثال عملی از کاهش قانونی هزینه مالیاتی یک شرکت خدماتی
برای درک بهتر موضوع، یک شرکت فرضی طراحی و خدمات دیجیتال را در نظر بگیرید.
این شرکت در طول سال درآمدهای مختلفی از طراحی سایت، پشتیبانی و ارائه خدمات بازاریابی دریافت کرده است.
فرض کنیم اطلاعات مالی آن به شکل زیر باشد:
| شرح | مبلغ |
|---|---|
| درآمد سالانه | ۸ میلیارد تومان |
| حقوق و دستمزد | ۲ میلیارد تومان |
| اجاره دفتر | ۶۰۰ میلیون تومان |
| تبلیغات و بازاریابی | ۴۰۰ میلیون تومان |
| خدمات تخصصی | ۳۰۰ میلیون تومان |
| اینترنت و زیرساخت | ۱۵۰ میلیون تومان |
| سایر هزینههای عملیاتی | ۵۵۰ میلیون تومان |
| مجموع هزینهها | ۴ میلیارد تومان |
| سود حسابداری | ۴ میلیارد تومان |
در این مثال، فرض کردهایم تمام هزینههای ذکرشده واقعی و ثبتشده هستند.
حالا تصور کنید شرکت در سیستم حسابداری خود فقط ۳ میلیارد تومان از هزینههای واقعی را ثبت کرده باشد. در این شرایط، سود حسابداری ثبتشده ممکن است بیشتر از سود واقعی به نظر برسد.
اگر شرکت اسناد معتبر مربوط به هزینههای ثبتنشده را در اختیار داشته باشد و این هزینهها از نظر قانونی واجد شرایط پذیرش باشند، اصلاح حسابها میتواند به محاسبه دقیقتر درآمد مشمول مالیات کمک کند.
اما اگر همین شرکت بخواهد بدون وجود معامله واقعی، یک میلیون یا چند صد میلیون تومان فاکتور صوری ثبت کند، این کار نهتنها راهکار قانونی کاهش مالیات نیست، بلکه میتواند مشکلات جدی برای شرکت ایجاد کند.
این مثال نشان میدهد که هدف اصلی حسابداری مالیاتی، ثبت درست واقعیت اقتصادی کسبوکار و اجرای صحیح مقررات است.
همچنین باید توجه داشت که سود حسابداری و درآمد مشمول مالیات لزوماً برابر نیستند و برای محاسبه نهایی باید تعدیلات قانونی، هزینههای غیرقابل قبول و سایر مقررات بررسی شوند.
راهکارهای کاهش هزینه مالیاتی برای فروشگاههای اینترنتی
فروشگاههای اینترنتی به دلیل تعداد زیاد تراکنشها، تنوع محصولات و استفاده از روشهای مختلف پرداخت، شرایط مالیاتی خاصی دارند.
در این نوع کسبوکارها، ثبت دقیق اطلاعات فروش و خرید اهمیت زیادی دارد.
برای مثال، یک فروشگاه اینترنتی ممکن است در طول سال هزاران سفارش ثبت کند. بخشی از سفارشها لغو میشوند، تعدادی مرجوع میشوند و برخی مشتریان نیز مبلغ سفارش را بهصورت ناقص پرداخت میکنند.
اگر سیستم حسابداری این اطلاعات را بهدرستی ثبت نکند، گزارش درآمد و سود شرکت با واقعیت تفاوت خواهد داشت.
مهمترین توصیهها برای فروشگاههای اینترنتی عبارتاند از:
۱. ثبت دقیق فروش واقعی
فروش ثبتشده در سایت باید با اطلاعات سفارشها، صورتحسابها و دریافتهای مالی تطبیق داده شود.
۲. تفکیک فروش از دریافت بانکی
مبلغ واریزی به حساب ممکن است با فروش واقعی یکسان نباشد؛ زیرا هزینه درگاه، بازپرداخت، تسویه با تأخیر یا انتقال وجوه میتواند باعث اختلاف شود.
۳. ثبت هزینه خرید کالا
فاکتورهای خرید از تأمینکنندگان باید بهصورت منظم نگهداری شوند.
۴. مدیریت موجودی انبار
موجودی اول دوره، خرید، فروش، برگشت از فروش و موجودی پایان دوره باید دقیق باشند.
۵. ثبت هزینه ارسال
هزینه شرکتهای پستی و خدمات حملونقل باید با مدارک مربوط ثبت شود.
۶. کنترل هزینه تبلیغات
قراردادها و اسناد پرداخت مربوط به تبلیغات در موتورهای جستوجو، شبکههای اجتماعی و سایر رسانهها باید نگهداری شوند.
۷. بررسی مرجوعیها و تخفیفها
تخفیف واقعی، لغو سفارش و مرجوعی کالا باید مطابق اسناد و رویه حسابداری ثبت شوند.
راهکارهای کاهش هزینه مالیاتی برای شرکتهای تولیدی
شرکتهای تولیدی به دلیل داشتن فرآیندهای مختلف خرید مواد اولیه، تولید، انبارداری، کنترل کیفیت و فروش، نیازمند سیستم حسابداری دقیقتری هستند.
در این شرکتها، محاسبه بهای تمامشده محصول نقش مهمی در تعیین سود دارد.
برای مدیریت صحیح مالیات در واحدهای تولیدی باید موارد زیر بررسی شوند:
ثبت خرید مواد اولیه
کنترل مصرف مواد
ثبت دستمزد مستقیم
شناسایی سربار تولید
محاسبه بهای تمامشده
ثبت ضایعات تولید
کنترل موجودی مواد و کالای ساختهشده
ثبت استهلاک ماشینآلات
کنترل هزینه تعمیر و نگهداری
بررسی مشوقهای قانونی مرتبط با تولید
برای مثال، اگر یک کارخانه مواد اولیه زیادی خریداری کند اما میزان مصرف واقعی را بهدرستی ثبت نکند، ممکن است محاسبه بهای تمامشده و موجودی پایان دوره با مشکل مواجه شود.
در نتیجه، گزارش سود و زیان شرکت نیز دقت کافی نخواهد داشت.
راهکارهای کاهش هزینه مالیاتی برای شرکتهای خدماتی
شرکتهای خدماتی معمولاً برخلاف شرکتهای تولیدی، موجودی مواد اولیه و محصولات ساختهشده گستردهای ندارند؛ اما هزینههای نیروی انسانی، قراردادها و خدمات تخصصی در آنها اهمیت زیادی دارد.
برای مثال، یک شرکت مشاوره مدیریت ممکن است بخش عمده هزینههای خود را بابت حقوق کارشناسان، اجاره دفتر، خدمات نرمافزاری و قراردادهای مشاوره پرداخت کند.
در چنین کسبوکاری، حسابدار باید به نکات زیر توجه کند:
ثبت دقیق قراردادهای خدماتی
شناسایی زمان تحقق درآمد
ثبت هزینههای کارکنان
مستندسازی هزینههای مشاوره
ثبت هزینههای نرمافزاری
کنترل پرداختهای پیمانکاری
نگهداری اسناد مربوط به مأموریتها
بررسی تکالیف مالیاتی مرتبط با قراردادها
همچنین شرکتهای خدماتی باید توجه کنند که نوع خدمات ارائهشده میتواند در تعیین وضعیت مالیات بر ارزش افزوده و سایر تکالیف مالیاتی مؤثر باشد.
راهکارهای کاهش هزینه مالیاتی برای فریلنسرها و صاحبان مشاغل آزاد
افرادی که بهصورت مستقل فعالیت میکنند نیز باید درآمدها و هزینههای خود را مدیریت کنند.
برای مثال، یک طراح سایت ممکن است از مشتریان مختلف پروژه دریافت کند و هزینههایی برای خرید نرمافزار، سرور، اینترنت، تجهیزات کامپیوتری و تبلیغات بپردازد.
اگر این فرد درآمدهای خود را ثبت کند اما هزینههای مرتبط با فعالیت را مستندسازی نکند، تصویر دقیقی از وضعیت مالی خود نخواهد داشت.
پیشنهادهای کاربردی برای فریلنسرها:
حسابهای مورد استفاده برای دریافت درآمد را مشخص کنید.
برای پروژههای خود قرارداد یا توافق مستند داشته باشید.
درآمد هر پروژه را جداگانه ثبت کنید.
فاکتور خرید تجهیزات و خدمات را نگهداری کنید.
هزینههای شخصی را از هزینههای شغلی تفکیک کنید.
وضعیت پرونده مالیاتی خود را بررسی کنید.
از تکالیف قانونی مرتبط با نوع فعالیت خود مطلع باشید.
در صورت شمول، صورتحسابهای الکترونیکی را مطابق مقررات صادر کنید.
اشتباهات رایجی که باعث افزایش هزینه مالیاتی میشوند
حتی حسابداران باتجربه نیز ممکن است در صورت بیتوجهی به جزئیات، اشتباهاتی انجام دهند که بر وضعیت مالیاتی شرکت تأثیر بگذارد.
شناخت این اشتباهات یکی از مهمترین بخشهای آموزش راهکارهای کاهش هزینه مالیاتی است.
اشتباه اول: ثبت نکردن هزینههای واقعی
برخی شرکتها فاکتورهای خرید و اسناد پرداخت را نگهداری نمیکنند. در نتیجه، هنگام تهیه اظهارنامه با اطلاعات ناقص مواجه میشوند.
اشتباه دوم: نگهداری نامنظم مدارک
داشتن هزینه واقعی کافی نیست؛ مدارک باید به شکلی نگهداری شوند که بتوان ماهیت و ارتباط هزینه با فعالیت اقتصادی را اثبات کرد.
اشتباه سوم: عدم تطبیق اطلاعات بانکی با حسابداری
اگر گردش حساب بانکی با دفاتر حسابداری اختلاف داشته باشد، بررسی علت اختلاف ضروری است.
اشتباه چهارم: استفاده از اطلاعات مالیاتی قدیمی
قوانین، بخشنامهها و مهلتهای مالیاتی ممکن است تغییر کنند. استفاده از نرخها یا مقررات قدیمی میتواند باعث اشتباه شود.
اشتباه پنجم: تأخیر در انجام تکالیف
عدم ارسال بهموقع اظهارنامه یا گزارشهای قانونی میتواند موجب جرایم شود.
اشتباه ششم: اشتباه در محاسبه مالیات حقوق
عدم توجه به معافیتها، نرخهای مربوط و تغییرات سالانه ممکن است باعث محاسبه نادرست مالیات حقوق شود.
اشتباه هفتم: ثبت فاکتورهای غیرواقعی
استفاده از فاکتور صوری یکی از خطرناکترین اقدامات در مدیریت مالیاتی است و میتواند تبعات قانونی داشته باشد.
اشتباه هشتم: بیتوجهی به استهلاک داراییها
ثبت نادرست داراییهای ثابت یا محاسبه اشتباه استهلاک میتواند باعث مغایرت در گزارشهای مالی شود.
اشتباه نهم: عدم تفکیک درآمدهای معاف و مشمول مالیات
درآمدهایی که از نظر قانونی دارای وضعیت مالیاتی متفاوت هستند، باید بهدرستی شناسایی شوند. همچنین هزینههای مرتبط با درآمدهای معاف یا دارای نرخ صفر ممکن است مطابق قانون شرایط پذیرش متفاوتی داشته باشند.
Law IR+1
اشتباه دهم: موکول کردن تمام کارها به روزهای پایانی
این اشتباه باعث افزایش احتمال خطا و کاهش فرصت بررسی اسناد میشود.
اهمیت آموزش قوانین مالیاتی برای حسابداران
امروزه از حسابدار انتظار نمیرود فقط ثبتهای روزانه را انجام دهد. حسابداران حرفهای باید بتوانند اطلاعات مالی را تحلیل کنند، گزارش تهیه کنند و در اجرای تکالیف مالیاتی به مدیران کمک نمایند.
به همین دلیل، آموزش قوانین مالیاتی برای افرادی که قصد پیشرفت در حوزه حسابداری دارند، اهمیت زیادی دارد.
یک حسابدار حرفهای باید با مباحث زیر آشنا باشد:
| مهارت | کاربرد در بازار کار |
|---|---|
| حسابداری مالی | ثبت و گزارش عملیات مالی |
| حسابداری صنعتی | محاسبه بهای تمامشده |
| حسابداری مالیاتی | مدیریت اطلاعات و تکالیف مالیاتی |
| حقوق و دستمزد | محاسبه حقوق، مزایا و مالیات حقوق |
| قوانین مالیاتهای مستقیم | شناخت مالیات درآمد و هزینههای قابل قبول |
| مالیات بر ارزش افزوده | مدیریت تکالیف و اعتبار مالیاتی |
| نرمافزارهای حسابداری | ثبت و پردازش اطلاعات مالی |
| اکسل | تحلیل و کنترل دادههای مالی |
| تهیه صورتهای مالی | گزارش وضعیت اقتصادی شرکت |
کسب این مهارتها میتواند فرصتهای شغلی بیشتری در شرکتهای بازرگانی، تولیدی، خدماتی و مؤسسات حسابداری ایجاد کند.
چگونه یک حسابدار حرفهای در حوزه مالیات شویم؟
اگر به حسابداری علاقهمند هستید و قصد دارید وارد بازار کار شوید، بهتر است مسیر یادگیری خود را بهصورت مرحلهای طراحی کنید.
گام اول: یادگیری اصول حسابداری
ابتدا باید با مفاهیم بدهکار و بستانکار، ماهیت حسابها، ثبت اسناد، دفتر روزنامه، دفتر کل و تراز آزمایشی آشنا شوید.
گام دوم: یادگیری حسابداری مالی
در این مرحله باید نحوه تهیه صورتهای مالی، ثبت عملیات تجاری و تحلیل اطلاعات مالی را یاد بگیرید.
گام سوم: یادگیری حسابداری حقوق و دستمزد
آشنایی با محاسبه حقوق، مزایا، بیمه و مالیات حقوق برای فعالیت در شرکتها ضروری است.
گام چهارم: یادگیری قوانین مالیاتی
در این مرحله باید مواد مهم قانون مالیاتهای مستقیم، مالیات بر ارزش افزوده، سامانه مؤدیان، هزینههای قابل قبول و تکالیف قانونی را مطالعه کنید.
گام پنجم: کار با نرمافزارهای حسابداری
یادگیری نرمافزارهای رایج حسابداری باعث میشود بتوانید دانش نظری خود را در محیط عملی به کار بگیرید.
گام ششم: تمرین با پروندههای واقعی و نمونه
برای افزایش مهارت، باید ثبت اسناد، تهیه گزارشها و تنظیم نمونه اظهارنامه را تمرین کنید.
گام هفتم: بهروزرسانی دانش مالیاتی
حسابداری و مالیات از حوزههایی هستند که نیاز به یادگیری مداوم دارند. بنابراین، مطالعه مقررات جدید و شرکت در دورههای تکمیلی اهمیت زیادی دارد.
چرا یادگیری حسابداری در مجتمع فنی تهران نمایندگی انقلاب اهمیت دارد؟
یادگیری اصول حسابداری و قوانین مالیاتی زمانی بیشترین بازدهی را دارد که علاوه بر مباحث نظری، مهارتهای کاربردی و متناسب با نیاز بازار کار نیز آموزش داده شوند.
بسیاری از افرادی که قصد ورود به بازار کار حسابداری را دارند، با یک مشکل مشترک مواجه هستند: آنها ممکن است مفاهیم تئوری را مطالعه کرده باشند، اما در زمان مواجهه با اسناد واقعی، تهیه گزارش مالی یا انجام تکالیف مالیاتی، اعتمادبهنفس و مهارت کافی نداشته باشند.
به همین دلیل، انتخاب یک مسیر آموزشی مناسب اهمیت زیادی دارد.
در مجتمع فنی تهران نمایندگی انقلاب، علاقهمندان میتوانند برای یادگیری مهارتهای حسابداری و ارتقای دانش تخصصی خود از دورههای آموزشی این مجموعه استفاده کنند.
بهترین دورههای آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب برگزار میگردد.
این دورهها میتوانند برای گروههای مختلفی مفید باشند؛ از افرادی که هیچ پیشزمینهای در حسابداری ندارند تا کسانی که قصد دارند دانش خود را در زمینه حسابداری مالی، مالیاتی و امور مالی شرکتها توسعه دهند.
مزایای انتخاب یک دوره آموزشی مناسب در حوزه حسابداری عبارتاند از:
آشنایی با مفاهیم پایه و اصول حسابداری
یادگیری نحوه ثبت اسناد و عملیات مالی
شناخت ساختار صورتهای مالی
آشنایی با حسابداری حقوق و دستمزد
آشنایی با اصول حسابداری مالیاتی
افزایش توانایی کار با نرمافزارهای حسابداری، متناسب با سرفصل دوره
آمادگی بهتر برای فعالیت در واحدهای مالی شرکتها
ایجاد مسیر یادگیری منظم برای ورود به بازار کار
اگر قصد دارید بهعنوان حسابدار در یک شرکت مشغول به کار شوید یا کسبوکار خود را بهتر مدیریت کنید، آموزش اصولی حسابداری میتواند نقطه شروع مناسبی باشد.
همچنین مدیران و صاحبان کسبوکار میتوانند با شناخت مبانی حسابداری و مالیات، نظارت دقیقتری بر عملکرد واحد مالی مجموعه خود داشته باشند.
چکلیست کاربردی مدیریت هزینههای مالیاتی
برای اینکه مطالب این مقاله را در کسبوکار خود اجرا کنید، میتوانید از چکلیست زیر استفاده نمایید.
چکلیست کنترل مالیاتی کسبوکار
موارد زیر را متناسب با نوع فعالیت و تکالیف قانونی خود بررسی کنید.
پیشرفت بررسی
0٪
سوالات متداول درباره راهکارهای کاهش هزینه مالیاتی
۱. بهترین راهکارهای کاهش هزینه مالیاتی چیست؟
بهترین راهکارها شامل ثبت دقیق درآمدها و هزینهها، شناسایی هزینههای قابل قبول مالیاتی، استفاده از معافیتها و مشوقهای قانونی، مدیریت داراییهای ثابت، رعایت تکالیف سامانه مؤدیان و ارسال بهموقع اظهارنامه است.
همچنین بررسی دورهای اطلاعات حسابداری و استفاده از مشاوره تخصصی میتواند به کاهش اشتباهات و جلوگیری از پرداخت مالیات اضافی کمک کند. انتخاب روش مناسب به نوع فعالیت و وضعیت مالیاتی هر کسبوکار بستگی دارد.
۲. هزینه قابل قبول مالیاتی به چه معناست؟
هزینه قابل قبول مالیاتی هزینهای است که مطابق شرایط قانون مالیاتهای مستقیم، برای محاسبه درآمد مشمول مالیات قابل پذیرش باشد.
بر اساس ماده ۱۴۷، این هزینه باید متعارف، مستند، مرتبط با تحصیل درآمد مؤسسه و مربوط به دوره مالی مورد نظر باشد. ماده ۱۴۸ نیز برخی مصادیق این هزینهها را مشخص کرده است.
۳. آیا تمام هزینههای ثبتشده در نرمافزار حسابداری از مالیات کسر میشوند؟
خیر. ثبت یک هزینه در نرمافزار حسابداری بهتنهایی به معنای پذیرش مالیاتی آن نیست.
هزینه باید واقعی باشد، ارتباط مناسبی با فعالیت اقتصادی داشته باشد و شرایط قانونی لازم را رعایت کند. همچنین مدارک و مستندات مربوط باید قابل ارائه باشند.
۴. آیا هزینه تبلیغات از مالیات کسر میشود؟
هزینه تبلیغات و بازاریابی در صورت واقعی بودن، ارتباط با فعالیت درآمدزای مؤسسه و برخورداری از مدارک کافی میتواند از نظر هزینه قابل قبول مالیاتی بررسی شود.
قرارداد تبلیغات، فاکتور، مدارک پرداخت و گزارش انجام خدمات از مدارکی هستند که میتوانند برای اثبات ماهیت هزینه مورد استفاده قرار بگیرند.
۵. آیا هزینه اجاره دفتر جزو هزینههای قابل قبول مالیاتی است؟
هزینه اجاره محل فعالیت، در صورت ارتباط با کسبوکار و رعایت شرایط قانونی، میتواند بهعنوان هزینه قابل قبول مورد بررسی قرار بگیرد.
برای این منظور بهتر است قرارداد اجاره، مدارک پرداخت و اطلاعات مربوط به محل فعالیت نگهداری شوند.
۶. چگونه میتوان از معافیتهای مالیاتی استفاده کرد؟
ابتدا باید نوع فعالیت، شخصیت مؤدی و مقررات مرتبط بررسی شوند. سپس باید شرایط برخورداری از معافیت، مدارک مورد نیاز و تکالیف قانونی مشخص شوند.
صرف داشتن یک فعالیت اقتصادی خاص به معنای برخورداری قطعی از معافیت نیست و هر معافیت شرایط اختصاصی خود را دارد.
۷. تفاوت معافیت مالیاتی با مالیات نرخ صفر چیست؟
معافیت مالیاتی به معنای خارج بودن درآمد یا فعالیت مشخص از پرداخت مالیات در چارچوب مقررات مربوط است؛ اما نرخ صفر به شرایطی گفته میشود که درآمد مشمول مالیات با نرخ صفر محاسبه میشود.
در بسیاری از موارد، برخورداری از نرخ صفر همچنان مستلزم رعایت تکالیف قانونی و ارائه اطلاعات مورد نیاز است.
۸. آیا صاحبان فروشگاههای اینترنتی نیز باید امور مالیاتی خود را انجام دهند؟
بله. فروشگاههای اینترنتی نیز متناسب با نوع فعالیت و وضعیت خود مشمول تکالیف مالیاتی هستند.
ثبت درآمد فروش، هزینه خرید کالا، هزینه ارسال، تبلیغات، مرجوعیها و اطلاعات مربوط به صورتحسابها از مهمترین اقدامات مورد نیاز این کسبوکارهاست.
۹. آیا فریلنسرها باید مالیات پرداخت کنند؟
افرادی که بهصورت مستقل فعالیت اقتصادی دارند نیز باید وضعیت مالیاتی خود را بر اساس نوع فعالیت، درآمد، مقررات مربوط و معافیتهای احتمالی بررسی کنند.
طراحان سایت، برنامهنویسان، متخصصان سئو، مشاوران و تولیدکنندگان محتوا نیز باید اطلاعات درآمد و هزینه خود را بهصورت منظم ثبت کنند.
۱۰. آیا خرید تجهیزات باعث کاهش مالیات میشود؟
خرید تجهیزات بهتنهایی باعث کاهش فوری مالیات نمیشود. نحوه ثبت آن به ماهیت دارایی، مبلغ خرید، شرایط بهرهبرداری و مقررات استهلاک بستگی دارد.
برخی خریدها ممکن است بهعنوان دارایی ثابت شناسایی شوند و آثار مالیاتی آنها در طول زمان و مطابق مقررات مربوط محاسبه شود.
۱۱. آیا پرداخت حقوق کارکنان باعث کاهش مالیات شرکت میشود؟
هزینههای حقوق و دستمزد واجد شرایط میتوانند در محاسبه درآمد مشمول مالیات مورد بررسی قرار بگیرند.
البته پرداخت حقوق باید واقعی، مرتبط با فعالیت شرکت و مستند باشد و تکالیف قانونی مرتبط با حقوق، بیمه و مالیات نیز رعایت شوند.
۱۲. آیا میتوان هزینههای شخصی مدیر را در حسابهای شرکت ثبت کرد؟
خیر. هزینههای شخصی و غیرمرتبط با فعالیت اقتصادی نباید بهعنوان هزینه تجاری قابل قبول ثبت شوند.
پرداخت یک هزینه از حساب بانکی شرکت بهتنهایی ماهیت تجاری به آن نمیدهد. ماهیت واقعی معامله و ارتباط آن با فعالیت شرکت اهمیت دارد.
۱۳. آیا ثبت فاکتورهای خرید بدون پرداخت وجه امکانپذیر است؟
ثبت حسابداری یک معامله باید بر اساس واقعیت اقتصادی و اسناد معتبر آن انجام شود. اما ثبت حسابداری و پذیرش مالیاتی دو موضوع متفاوت هستند.
در برخی معاملات ممکن است خرید بهصورت نسیه انجام شود؛ بنابراین پرداخت نقدی همزمان شرط عمومی وقوع هر خرید نیست. با این حال، شرایط مستندسازی و الزامات پرداخت بانکی موضوع ماده ۱۴۷ و سایر مقررات باید بررسی شوند.
۱۴. سامانه مؤدیان چه تأثیری بر مدیریت مالیات دارد؟
سامانه مؤدیان به ثبت و تبادل اطلاعات صورتحسابهای الکترونیکی کمک میکند. تطبیق اطلاعات ثبتشده در این سامانه با سیستم حسابداری باعث افزایش شفافیت معاملات و کاهش مغایرتها میشود.
کسبوکارهای مشمول باید تکالیف مربوط به صدور و ثبت صورتحساب را مطابق مقررات انجام دهند.
۱۵. اگر اظهارنامه مالیاتی اشتباه ارسال شود چه باید کرد؟
در صورت وجود اشتباه، باید ابتدا نوع خطا و مقررات مربوط به اصلاح اطلاعات بررسی شود. روش اصلاح به زمان شناسایی اشتباه، نوع اظهارنامه، وضعیت رسیدگی و ضوابط قانونی بستگی دارد.
بهتر است پیش از هر اقدام، اطلاعات و مدارک مربوط بررسی و در صورت نیاز از متخصص مالیاتی کمک گرفته شود.
۱۶. چگونه میتوان از جریمههای مالیاتی جلوگیری کرد؟
بهترین روش، رعایت تکالیف قانونی در زمان مقرر است. تهیه تقویم مالیاتی، ثبت دقیق اسناد، ارسال اظهارنامه، انجام تکالیف مالیات حقوق و ارزش افزوده و کنترل صورتحسابهای الکترونیکی میتوانند احتمال ایجاد جریمه را کاهش دهند.
۱۷. آیا استفاده از نرمافزار حسابداری باعث کاهش مالیات میشود؟
نرمافزار حسابداری بهخودیخود مالیات را کاهش نمیدهد؛ اما به ثبت دقیق اطلاعات، شناسایی هزینههای واقعی، کنترل درآمدها و تهیه گزارشهای مالی کمک میکند.
استفاده صحیح از نرمافزار میتواند از اشتباهات حسابداری و از دست رفتن اسناد جلوگیری کند.
۱۸. آیا حسابدار باید قوانین مالیاتی را بهطور کامل بداند؟
حسابدار باید متناسب با مسئولیت شغلی خود بر اصول و مقررات مرتبط تسلط داشته باشد.
آشنایی با قانون مالیاتهای مستقیم، مالیات بر ارزش افزوده، سامانه مؤدیان، حقوق و دستمزد و هزینههای قابل قبول از مهارتهای مهم برای فعالیت در حوزه حسابداری است.
۱۹. بهترین زمان برای برنامهریزی مالیاتی چه موقع است؟
بهترین زمان، ابتدای سال مالی و در واقع در تمام طول دوره مالی است. هرچه برنامهریزی زودتر آغاز شود، امکان ثبت صحیح اسناد، کنترل هزینهها و استفاده از ظرفیتهای قانونی بیشتر خواهد بود.
نباید برنامهریزی مالیاتی را فقط به زمان ارسال اظهارنامه موکول کرد.
۲۰. برای یادگیری حسابداری مالیاتی از کجا شروع کنیم؟
بهتر است ابتدا اصول حسابداری و ثبت اسناد را یاد بگیرید. سپس به سراغ حسابداری مالی، حقوق و دستمزد، قوانین مالیاتی و کار با نرمافزارهای حسابداری بروید.
شرکت در دورههای آموزشی معتبر و انجام تمرینهای عملی نیز به افزایش مهارت و آمادگی برای ورود به بازار کار کمک میکند.
۲۱. آیا مدیران کسبوکار هم باید حسابداری یاد بگیرند؟
بله. مدیران برای تصمیمگیری بهتر باید با مفاهیم پایه حسابداری، سود و زیان، جریان نقدی، هزینهها و تعهدات مالیاتی آشنا باشند.
این دانش به آنها کمک میکند گزارشهای مالی را بهتر تحلیل کنند و نظارت مؤثرتری بر عملکرد واحد مالی داشته باشند.
۲۲. بهترین دورههای آموزش حسابداری در تهران را چگونه انتخاب کنیم؟
برای انتخاب دوره مناسب باید به سرفصلهای آموزشی، میزان آموزش عملی، تجربه مدرس، تناسب دوره با سطح دانش شما و کاربرد مهارتهای آموزشدادهشده در بازار کار توجه کنید.
همچنین بهتر است دورهای را انتخاب کنید که علاوه بر مباحث تئوری، مهارتهای مورد نیاز محیط واقعی کار را نیز پوشش دهد. علاقهمندان میتوانند دورههای آموزش حسابداری مجتمع فنی تهران نمایندگی انقلاب را برای شروع یا تکمیل مسیر یادگیری خود بررسی کنند.
نتیجهگیری: کاهش هزینه مالیاتی با دانش حسابداری و برنامهریزی اصولی امکانپذیر است
مدیریت مالیات یکی از مهمترین بخشهای مدیریت مالی هر کسبوکار است. صاحبان شرکتها و مشاغل باید بدانند که پرداخت مالیات صرفاً به میزان درآمد آنها وابسته نیست؛ بلکه نحوه ثبت هزینهها، نگهداری اسناد، رعایت تکالیف قانونی، استفاده از معافیتها و شناسایی درآمد مشمول مالیات نیز در تعیین مبلغ نهایی تأثیرگذار هستند.
با یادگیری راهکارهای کاهش هزینه مالیاتی میتوان از بسیاری از اشتباهات رایج جلوگیری کرد و شرایطی فراهم آورد که مالیات بر اساس اطلاعات واقعی و مقررات قانونی محاسبه شود.
ثبت صحیح هزینههای قابل قبول، برنامهریزی مالیاتی از ابتدای سال، استفاده از نرمافزارهای حسابداری، مدیریت حقوق و دستمزد، بررسی استهلاک داراییها، رعایت تکالیف سامانه مؤدیان و استفاده از مشاوره تخصصی از جمله مهمترین اقداماتی هستند که میتوانند به مدیریت بهتر تعهدات مالیاتی کمک کنند.
نکته مهم این است که کاهش قانونی مالیات نباید با پنهان کردن درآمد یا ثبت هزینههای غیرواقعی اشتباه گرفته شود. یک سیستم حسابداری دقیق و شفاف، بهترین ابزار برای جلوگیری از پرداخت مالیات اضافی و کاهش ریسکهای مالیاتی است.
از طرف دیگر، افزایش دانش حسابداری و مالیاتی فقط برای مدیران و صاحبان شرکتها مفید نیست؛ بلکه میتواند مسیر شغلی مناسبی برای علاقهمندان به ورود به بازار کار حسابداری ایجاد کند.
اگر قصد دارید مهارتهای حسابداری خود را تقویت کنید، با اصول مدیریت مالی آشنا شوید و دانش کاربردی مورد نیاز شرکتها را به دست آورید، شرکت در دورههای آموزشی حسابداری میتواند انتخاب مناسبی باشد.
بهترین دورههای آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب برگزار میگردد. در این مجموعه، علاقهمندان میتوانند مسیر یادگیری حسابداری را با هدف افزایش دانش تخصصی و آمادگی بیشتر برای ورود به بازار کار دنبال کنند.
با سرمایهگذاری روی آموزش، افزایش مهارت و شناخت دقیق قوانین، میتوانید هم در مدیریت مالی کسبوکار خود موفقتر عمل کنید و هم فرصتهای شغلی بهتری در حوزه حسابداری و امور مالی به دست آورید.