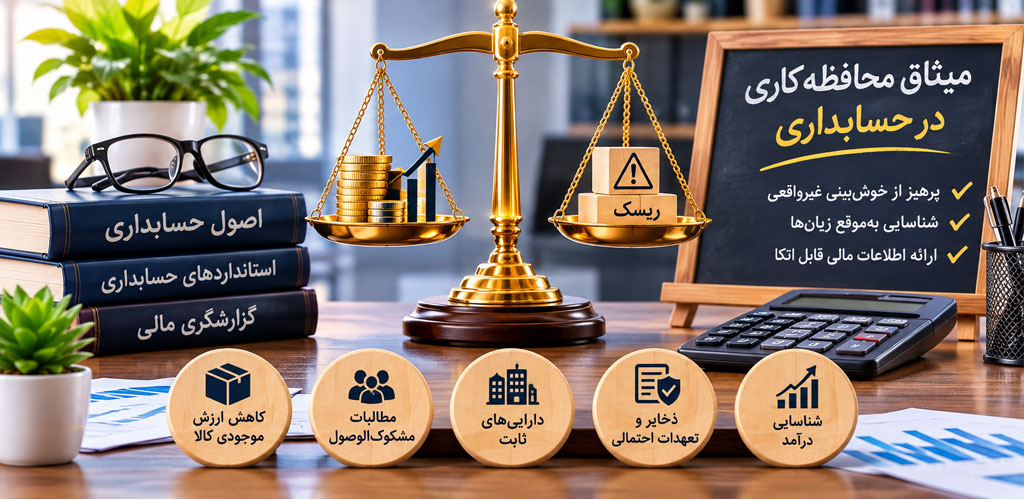
آموزش میثاق محافظهکاری در حسابداری؛ مفهوم اصل احتیاط، کاربردها و مثالهای عملی
حسابداری یکی از مهمترین ابزارهای مدیریت و کنترل فعالیتهای اقتصادی هر کسبوکار است. مدیران، سرمایهگذاران، سهامداران، بانکها و سایر استفادهکنندگان اطلاعات مالی برای تصمیمگیری به گزارشهایی نیاز دارند که وضعیت واقعی داراییها، بدهیها، درآمدها و هزینههای یک مجموعه را نشان دهند. بااینحال، ثبت و گزارش تمام رویدادهای مالی همیشه به اطلاعات قطعی و بدون ابهام وابسته نیست. گاهی ارزش واقعی یک دارایی مشخص نیست، وصول یک طلب با تردید همراه است، احتمال دارد یک کالا در انبار آسیب دیده باشد یا کسبوکار در آینده با هزینهای روبهرو شود که هنوز مبلغ دقیق آن تعیین نشده است.
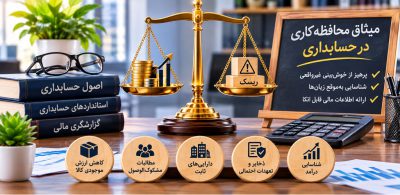
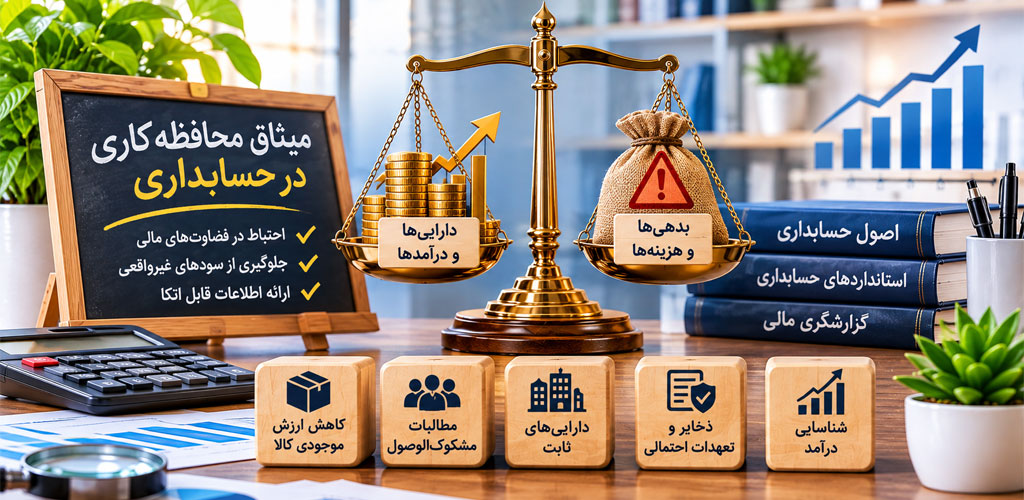
در چنین شرایطی، حسابدار باید بتواند با دقت، احتیاط و بر اساس شواهد موجود تصمیم بگیرد. یکی از مفاهیم مهمی که در این موقعیتها به کمک حسابداران میآید، میثاق محافظهکاری در حسابداری است. این مفهوم که با عنوان اصل احتیاط نیز شناخته میشود، به حسابدار یادآوری میکند هنگام مواجهه با ابهام و عدم اطمینان، از خوشبینی غیرواقعی در ثبت اطلاعات مالی خودداری کند و داراییها و درآمدها را بیش از واقع و بدهیها و هزینهها را کمتر از واقع نشان ندهد.
برای مثال، تصور کنید یک شرکت بازرگانی مقداری کالا در انبار دارد که هنگام خرید، ارزش آن ۵۰۰ میلیون تومان بوده است. پس از مدتی به دلیل تغییر شرایط بازار، کاهش تقاضا یا آسیبدیدگی بخشی از کالاها، ارزش قابل بازیافت آنها کاهش پیدا میکند. اگر حسابدار همچنان ارزش اولیه را بدون بررسی شرایط جدید در صورتهای مالی گزارش کند، ممکن است وضعیت مالی شرکت بهتر از واقعیت نشان داده شود. در مقابل، استفاده درست از میثاق محافظهکاری کمک میکند کاهش ارزش احتمالی داراییها بهموقع بررسی و مطابق استاندارد مربوط شناسایی شود.
اهمیت این موضوع فقط به ثبت چند سند حسابداری محدود نیست. رعایت میثاق محافظهکاری میتواند بر میزان سود گزارششده، ارزش داراییها، بدهیها، حقوق صاحبان سهام و حتی تصمیمهای اقتصادی مدیران تأثیر بگذارد. به همین دلیل، آشنایی با این مفهوم برای دانشجویان حسابداری، حسابداران شاغل، مدیران مالی و افرادی که قصد شرکت در دورههای آموزش حسابداری را دارند ضروری است.
در این مقاله از مجتمع فنی تهران نمایندگی انقلاب، میثاق محافظهکاری را از پایه بررسی میکنیم و با استفاده از مثالهای قابل فهم، نحوه استفاده از آن در موقعیتهای مختلف حسابداری را توضیح میدهیم.
میثاق محافظهکاری در حسابداری چیست و چه مفهومی دارد؟
تعریف میثاق محافظهکاری در حسابداری
میثاق محافظهکاری یکی از مفاهیم مهم حسابداری است که به رعایت احتیاط در قضاوتها و برآوردهای مالی در شرایط عدم اطمینان اشاره دارد. بر اساس این مفهوم، حسابدار باید هنگام اندازهگیری و گزارش اطلاعات مالی از ارائه ارقام بیش از اندازه خوشبینانه خودداری کند و برای شناسایی درآمدها، هزینهها، داراییها و بدهیها از شواهد و معیارهای قابل اتکا استفاده کند.
به بیان ساده، محافظهکاری یعنی حسابدار نباید صرفاً به دلیل احتمال وقوع یک اتفاق مثبت، آن را بهعنوان درآمد قطعی ثبت کند یا دارایی را بیشتر از مبلغی که شواهد از آن پشتیبانی میکنند نشان دهد. از طرف دیگر، اگر شواهد کافی درباره وجود یک زیان، کاهش ارزش یا تعهد مالی وجود داشته باشد، نباید شناسایی آن را بدون دلیل منطقی به آینده موکول کند.
البته باید به یک نکته مهم توجه کرد: محافظهکاری به معنای بدبین بودن همیشگی حسابدار نیست. همچنین قرار نیست حسابدار تمام داراییها را کمتر از ارزش واقعی و تمام بدهیها را بیشتر از مبلغ واقعی گزارش کند. هدف اصلی، جلوگیری از خوشبینی یا بدبینی غیرموجه و ارائه اطلاعات مالی قابل اتکاست.
چارچوب مفهومی گزارشگری مالی استانداردهای بینالمللی نیز در نسخه سال ۲۰۱۸، احتیاط را بهعنوان اعمال درجهای از مراقبت هنگام انجام قضاوت در شرایط عدم اطمینان معرفی میکند. بر اساس این چارچوب، احتیاط باید در خدمت بیطرفی اطلاعات مالی باشد و اجازه ندهد داراییها و درآمدها بیش از واقع یا بدهیها و هزینهها کمتر از واقع گزارش شوند. همچنین کمنمایی عمدی داراییها و درآمدها یا بیشنمایی عمدی بدهیها و هزینهها نیز قابل قبول نیست.
بنابراین، زمانی میتوان گفت حسابدار محافظهکارانه عمل کرده است که تصمیمهای او بر اساس اطلاعات موجود، شواهد معتبر، استانداردهای حسابداری و قضاوت حرفهای مناسب باشد؛ نه اینکه صرفاً همیشه کمترین سود ممکن را گزارش کند.
چرا میثاق محافظهکاری در حسابداری اهمیت دارد؟
در فعالیتهای اقتصادی، بسیاری از تصمیمها بر اساس اطلاعاتی گرفته میشوند که ممکن است با عدم اطمینان همراه باشند. برای مثال، یک شرکت ممکن است به مشتریان خود بهصورت اعتباری کالا بفروشد، اما مشخص نباشد تمام مطالبات در موعد مقرر وصول شوند. همچنین ممکن است بخشی از موجودی انبار در اثر تغییر فناوری یا کاهش تقاضا ارزش خود را از دست بدهد.
اگر حسابدار این احتمالات را نادیده بگیرد، اطلاعات مالی شرکت ممکن است تصویری غیرواقعی از وضعیت اقتصادی آن ارائه دهد. در چنین شرایطی، مدیران احتمال دارد بر اساس سودی که هنوز تحقق نیافته یا داراییای که ارزش اقتصادی آن کاهش یافته است، تصمیمهای اشتباه بگیرند.
میثاق محافظهکاری از چند جهت اهمیت دارد:
۱. جلوگیری از بیشنمایی سود
یکی از مهمترین اهداف محافظهکاری، جلوگیری از شناسایی درآمدهای غیرقطعی و سودهای غیرواقعی است. برای نمونه، اگر شرکتی قراردادی برای فروش کالا امضا کرده باشد اما هنوز شرایط شناسایی درآمد فراهم نشده باشد، صرف امضای قرارداد به معنی تحقق درآمد نیست. حسابدار باید معیارهای مربوط به شناسایی درآمد را بررسی کند.
۲. توجه به احتمال کاهش ارزش داراییها
ارزش داراییها همیشه ثابت باقی نمیماند. ممکن است ماشینآلات مستهلک شوند، کالاها آسیب ببینند، مطالبات مشکوکالوصول شوند یا ارزش اقتصادی یک سرمایهگذاری کاهش پیدا کند. حسابدار باید این موارد را بررسی کند و در صورت وجود شرایط لازم، کاهش ارزش را مطابق استاندارد مربوط در حسابها منعکس کند.
۳. جلوگیری از پنهان ماندن بدهیها و تعهدات
گاهی یک شرکت با تعهداتی مواجه است که هنوز مبلغ نهایی آنها مشخص نشده است. برای مثال، ممکن است یک پرونده حقوقی علیه شرکت مطرح شده باشد یا تعهدی بابت ضمانت محصولات وجود داشته باشد. در چنین شرایطی، حسابدار باید ماهیت تعهد، احتمال خروج منابع اقتصادی و امکان برآورد مبلغ آن را بررسی کند.
۴. کمک به تصمیمگیری بهتر مدیران
مدیران برای تعیین قیمت محصولات، برنامهریزی تولید، سرمایهگذاری، دریافت تسهیلات و مدیریت جریان نقدی به اطلاعات مالی مناسب نیاز دارند. گزارشگری محتاطانه و بیطرفانه میتواند از شکلگیری انتظارات غیرواقعی جلوگیری کند.
۵. افزایش قابلیت اتکای اطلاعات مالی
وقتی حسابدار بر اساس مدارک و شواهد معتبر تصمیم میگیرد، استفادهکنندگان صورتهای مالی میتوانند با آگاهی بیشتری درباره وضعیت شرکت قضاوت کنند. البته محافظهکاری بهتنهایی تضمینکننده کیفیت صورتهای مالی نیست و باید در کنار سایر ویژگیهای کیفی اطلاعات مالی رعایت شود.
ارتباط میثاق محافظهکاری با اصل احتیاط
در منابع آموزشی حسابداری، اصطلاحات «میثاق محافظهکاری»، «اصل محافظهکاری» و «اصل احتیاط» گاهی بهجای یکدیگر استفاده میشوند. این اصطلاحات در مباحث مقدماتی به یک مفهوم نزدیک اشاره دارند؛ یعنی رعایت احتیاط در شرایطی که اطلاعات مالی با ابهام و عدم اطمینان همراه است.
برای درک بهتر این موضوع، باید بدانیم حسابداری فقط ثبت مبالغ قطعی و دریافتشده نیست. در بسیاری از موارد، حسابدار ناچار است از برآورد استفاده کند. برای مثال، عمر مفید یک دستگاه، میزان مطالبات غیرقابل وصول، هزینه تعمیرات احتمالی یا ارزش خالص فروش موجودی کالا ممکن است با قطعیت کامل مشخص نباشد.
در این شرایط، حسابدار باید با استفاده از اطلاعات تاریخی، شرایط فعلی، مدارک موجود و استانداردهای مرتبط، برآورد مناسبی انجام دهد.
فرض کنید یک شرکت تولیدی دستگاهی را به مبلغ ۲ میلیارد تومان خریداری کرده است. بر اساس بررسیهای فنی، عمر مفید دستگاه ۱۰ سال برآورد میشود. حسابدار نمیتواند بدون بررسی وضعیت دستگاه، عمر مفید آن را به ۲۰ سال افزایش دهد تا هزینه استهلاک سالانه کاهش یابد و سود بیشتری گزارش شود. چنین تصمیمی باید با شواهد فنی و معیارهای حسابداری پشتیبانی شود.
در واقع، اصل احتیاط به حسابدار یادآوری میکند که برآوردها باید منطقی، مستند و متناسب با شرایط واقعی باشند.
جایگاه محافظهکاری در مفاهیم اساسی حسابداری
برای اینکه میثاق محافظهکاری را بهتر درک کنیم، لازم است جایگاه آن را در میان مفاهیم اساسی حسابداری بشناسیم.
مفاهیم اساسی حسابداری معمولاً در آموزشهای مقدماتی در قالب مفروضات، اصول و میثاقهای حسابداری بررسی میشوند. این مفاهیم به حسابداران کمک میکنند رویدادهای مالی را به شکلی منظم شناسایی، اندازهگیری، ثبت و گزارش کنند.
از جمله مفاهیم مهم حسابداری میتوان به موارد زیر اشاره کرد:
- فرض تفکیک شخصیت: فعالیتهای مالی واحد تجاری از فعالیتهای مالی مالک یا صاحبان آن جدا در نظر گرفته میشود.
- فرض تداوم فعالیت: در حالت عادی فرض میشود واحد تجاری در آینده قابل پیشبینی به فعالیت خود ادامه خواهد داد.
- فرض دوره مالی: فعالیت مستمر واحد تجاری برای تهیه گزارشهای مالی به دورههای زمانی مشخص تقسیم میشود.
- فرض واحد اندازهگیری پولی: رویدادهای مالی قابل اندازهگیری با واحد پول در سیستم حسابداری ثبت میشوند.
- اصل بهای تمامشده تاریخی: در مواردی که استاندارد مربوط تعیین کرده است، داراییها بر مبنای بهای تمامشده اولیه شناسایی میشوند.
- اصل تحقق درآمد: درآمد زمانی شناسایی میشود که معیارهای مربوط به تحقق یا شناسایی آن فراهم شده باشد.
- اصل تطابق هزینه با درآمد: هزینهها بر اساس الزامات حسابداری به دورهای تخصیص داده میشوند که به ایجاد درآمد مربوط هستند.
- اصل افشا: اطلاعات بااهمیت باید به شکل مناسب در صورتهای مالی و یادداشتهای توضیحی ارائه شوند.
- میثاق محافظهکاری: در شرایط عدم اطمینان، قضاوت و برآوردهای حسابداری باید با احتیاط و بدون سوگیری انجام شوند.
این مفاهیم مستقل از یکدیگر عمل نمیکنند. برای مثال، در ثبت کاهش ارزش موجودی کالا، ممکن است همزمان موضوع بهای تمامشده، اندازهگیری دارایی، اهمیت اطلاعات و احتیاط مطرح شود.
به همین دلیل، دانشجوی حسابداری نباید هر اصل را صرفاً بهصورت یک تعریف حفظ کند. شناخت ارتباط میان مفاهیم و توانایی استفاده از آنها در مثالهای واقعی، بخش مهمی از یادگیری اصول حسابداری است.
تفاوت محافظهکاری با بدبینی در حسابداری
یکی از اشتباهات رایج میان افراد تازهکار این است که تصور میکنند حسابدار محافظهکار باید همیشه بدبینانهترین رقم ممکن را انتخاب کند. این برداشت صحیح نیست.
محافظهکاری به معنای انتخاب اعداد غیرواقعی با هدف کاهش سود یا افزایش بدهیها نیست. حسابدار باید اطلاعات مالی را به شکلی بیطرفانه و بر اساس شواهد ارائه کند.
برای مثال، تصور کنید شرکت الف یک ساختمان اداری به ارزش دفتری ۱۰ میلیارد تومان دارد. کارشناس رسمی بر اساس بررسیهای معتبر، ارزش آن را ۱۲ میلیارد تومان برآورد کرده است. حسابدار نمیتواند صرفاً با استناد به محافظهکاری تصمیم بگیرد ساختمان را ۷ میلیارد تومان نشان دهد.
از طرف دیگر، اگر ساختمان دچار آسیب جدی شده باشد و شواهد نشان دهد مبلغ دفتری آن قابل بازیافت نیست، حسابدار نیز نباید کاهش ارزش را نادیده بگیرد.
بنابراین، محافظهکاری صحیح با دو رفتار اشتباه تفاوت دارد:
خوشبینی غیرواقعی: شناسایی درآمدهای احتمالی، نادیده گرفتن زیانها یا بیشنمایی ارزش داراییها.
بدبینی غیرواقعی: کمنمایی عمدی داراییها، ثبت بدهیهای غیرواقعی یا ایجاد ذخایر بیش از میزان لازم.
هر دو رفتار میتوانند کیفیت گزارشگری مالی را کاهش دهند.
انواع محافظهکاری در حسابداری
در مباحث تخصصی حسابداری و پژوهشهای مالی، محافظهکاری معمولاً به دو دسته کلی تقسیم میشود: محافظهکاری غیرشرطی و محافظهکاری شرطی.
۱. محافظهکاری غیرشرطی
محافظهکاری غیرشرطی به رویکردهایی گفته میشود که از ابتدای شناسایی یا اندازهگیری یک قلم مالی، به دلیل رویهها یا قواعد حسابداری، باعث میشوند ارزش دفتری برخی داراییها یا سود گزارششده نسبت به ارزش اقتصادی مورد انتظار کمتر باشد.
برای مثال، در بسیاری از شرایط، هزینههای تحقیق و توسعهای که معیارهای لازم برای شناسایی دارایی نامشهود را ندارند، بهعنوان هزینه دوره شناسایی میشوند. در نتیجه، ارزش دفتری داراییها ممکن است کمتر از برآورد اقتصادی ارزش ایجادشده توسط فعالیتهای تحقیقاتی باشد.
مثال دیگر، استفاده از روشهای پذیرفتهشده استهلاک است که هزینه دارایی را طی عمر مفید آن تخصیص میدهد. انتخاب روش و برآورد عمر مفید باید بر اساس الگوی مصرف منافع اقتصادی دارایی انجام شود و نه با هدف دستکاری سود.
۲. محافظهکاری شرطی
محافظهکاری شرطی زمانی مطرح میشود که حسابدار در واکنش به اطلاعات جدید و شرایط اقتصادی، زیانها یا کاهش ارزشهای مربوط را شناسایی میکند.
برای مثال، اگر ارزش قابل بازیافت یک دارایی کاهش پیدا کند، ممکن است بر اساس استاندارد مربوط لازم باشد زیان کاهش ارزش شناسایی شود. همچنین در صورت وجود مطالبات مشکوکالوصول، حسابدار باید احتمال عدم وصول را بررسی کند.
در این نوع محافظهکاری، شرایط جدید نقش مهمی دارند و تصمیم حسابدار بر اساس اطلاعاتی اتخاذ میشود که در طول زمان به دست آمدهاند.
آیا محافظهکاری همیشه به معنای شناسایی سریعتر زیان است؟
در آموزش سنتی حسابداری، محافظهکاری اغلب با شناسایی زودتر زیانهای محتمل و پرهیز از شناسایی سودهای تحققنیافته توضیح داده میشود. این توضیح برای درک مقدماتی موضوع مفید است؛ اما در چارچوب مفهومی جدید گزارشگری مالی، احتیاط نباید به معنای ایجاد سوگیری دائمی به نفع شناسایی کمتر دارایی و سود یا شناسایی بیشتر بدهی و هزینه باشد.
استانداردهای حسابداری برای هر موضوع، معیارهای مشخصی تعیین میکنند. بنابراین حسابدار باید قبل از ثبت هرگونه ذخیره، کاهش ارزش یا هزینه، شرایط استاندارد مربوط را بررسی کند.
ارتباط میثاق محافظهکاری با بیطرفی اطلاعات مالی
یکی از نکات مهم در آموزش حسابداری، رابطه میان احتیاط و بیطرفی است. اطلاعات مالی زمانی برای استفادهکنندگان مفید هستند که واقعیت اقتصادی را بدون جانبداری نشان دهند.
بیطرفی یعنی اطلاعات مالی با هدف تأثیرگذاری غیرمنصفانه بر تصمیم استفادهکنندگان تنظیم نشوند. حسابدار نباید به دلیل علاقه شخصی به مدیران شرکت، وضعیت مالی مجموعه را بهتر از واقعیت نشان دهد. همچنین نباید با ایجاد ذخایر غیرضروری، سود شرکت را کمتر از مقدار واقعی گزارش کند.
احتیاط در اینجا به معنای دقت بیشتر در قضاوتهای همراه با عدم اطمینان است. اگر حسابدار برای برآورد یک هزینه احتمالی چند سناریو در اختیار داشته باشد، باید با توجه به شواهد، احتمال وقوع و معیارهای استاندارد، مبلغ مناسب را انتخاب کند.
به همین دلیل، احتیاط و بیطرفی در کنار یکدیگر معنا پیدا میکنند. احتیاط بدون بیطرفی میتواند به دستکاری اطلاعات مالی منجر شود و بیطرفی بدون بررسی دقیق عدم اطمینان نیز ممکن است باعث ارائه برآوردهای غیرقابل اتکا شود.
نقش میثاق محافظهکاری در جلوگیری از دستکاری سود
یکی از موضوعات مهم در حسابداری مالی، مدیریت سود است. مدیریت سود زمانی مطرح میشود که مدیران از انتخاب رویهها یا برآوردهای حسابداری برای تأثیرگذاری بر سود گزارششده استفاده کنند.
برای مثال، مدیری که قصد دارد عملکرد شرکت را بهتر نشان دهد، ممکن است تمایل داشته باشد هزینههای مربوط به دوره را به تأخیر بیندازد یا درآمدی را زودتر از زمان مناسب شناسایی کند.
در مقابل، مدیری که قصد کاهش سود گزارششده را دارد، ممکن است به دنبال ثبت ذخایر غیرضروری یا بیشبرآورد هزینهها باشد.
میثاق محافظهکاری میتواند به حسابدار کمک کند در برابر این نوع فشارها تصمیم حرفهایتری بگیرد. البته راه جلوگیری از مدیریت سود صرفاً محافظهکاری نیست؛ رعایت استانداردها، کنترلهای داخلی، مستندسازی، نظارت و استقلال حرفهای نیز اهمیت زیادی دارند.
میثاق محافظهکاری در حسابداری یکی از مفاهیم مهم برای تصمیمگیری در شرایط عدم اطمینان است. این مفهوم به حسابدار کمک میکند از خوشبینی غیرواقعی در گزارش داراییها و درآمدها و کمنمایی بدهیها و هزینهها جلوگیری کند.
نکته اساسی این است که محافظهکاری نباید بهانهای برای گزارش اعداد غیرواقعی یا ایجاد ذخایر غیرضروری باشد. حسابدار حرفهای باید با تکیه بر شواهد، استانداردهای حسابداری، بیطرفی و قضاوت مناسب عمل کند.
در بخش بعدی، کاربرد عملی میثاق محافظهکاری را در ثبت رویدادهای مالی، ارزیابی موجودی کالا، مطالبات، سرمایهگذاریها و صورتهای مالی با مثالهای عددی بررسی میکنیم.
کاربرد میثاق محافظهکاری در حسابداری با مثالهای عملی و ثبتهای حسابداری
شناخت تعریف میثاق محافظهکاری برای یادگیری حسابداری ضروری است؛ اما آنچه یک دانشجو یا حسابدار را برای فعالیت حرفهای آماده میکند، توانایی استفاده از این مفهوم در موقعیتهای واقعی است.
در محیط کار، حسابدار با رویدادهای متنوعی روبهرو میشود. ممکن است مشتری بدهی خود را پرداخت نکند، موجودی کالا آسیب ببیند، یک دارایی ارزش خود را از دست بدهد یا شرکت با یک تعهد احتمالی روبهرو شود. در هر یک از این شرایط، حسابدار باید بداند چه اطلاعاتی را بررسی کند و تحت چه شرایطی ثبت حسابداری انجام دهد.
در ادامه، مهمترین کاربردهای میثاق محافظهکاری را بررسی میکنیم.
۱. کاربرد محافظهکاری در ارزیابی موجودی کالا
یکی از مهمترین موارد استفاده از رویکرد احتیاطی در حسابداری، ارزیابی موجودی مواد و کالا است.
شرکتهای تولیدی، بازرگانی و فروشگاهی معمولاً بخشی از داراییهای خود را به شکل موجودی کالا نگهداری میکنند. این موجودی ممکن است شامل مواد اولیه، کالای در جریان ساخت، محصولات آماده فروش یا کالاهای خریداریشده برای فروش مجدد باشد.
گاهی شرایط بازار تغییر میکند و ارزش قابل فروش موجودی کاهش پیدا میکند. همچنین ممکن است کالاها آسیب ببینند، تاریخ مصرف آنها نزدیک شود یا مدل جدیدتری از همان محصول وارد بازار شود.
در چنین شرایطی، حسابدار باید موجودی کالا را بر اساس الزامات استاندارد مربوط ارزیابی کند.
مثال عملی ارزیابی موجودی کالا
فرض کنید یک شرکت بازرگانی ۱۰۰ دستگاه کالای الکترونیکی خریداری کرده است. بهای تمامشده هر دستگاه ۵ میلیون تومان بوده است.
بنابراین، بهای تمامشده کل موجودی برابر است با:
۱۰۰ × ۵,۰۰۰,۰۰۰ = ۵۰۰,۰۰۰,۰۰۰ تومان
پس از گذشت چند ماه، مدل جدیدی از این محصول وارد بازار میشود و شرکت متوجه میشود که برای فروش هر دستگاه، پس از کسر هزینههای تکمیل و فروش، فقط ۴ میلیون و ۵۰۰ هزار تومان قابل بازیافت خواهد بود.
در این مثال، اگر شرایط استاندارد حسابداری موجودی مواد و کالا فراهم باشد، موجودی باید بر اساس قاعده اقل بهای تمامشده و خالص ارزش فروش اندازهگیری شود.
خالص ارزش فروش هر دستگاه: ۴,۵۰۰,۰۰۰ تومان
مبلغ کل خالص ارزش فروش: ۴۵۰,۰۰۰,۰۰۰ تومان
کاهش ارزش موجودی:
۵۰۰,۰۰۰,۰۰۰ – ۴۵۰,۰۰۰,۰۰۰ = ۵۰,۰۰۰,۰۰۰ تومان
در نتیجه، مبلغ ۵۰ میلیون تومان کاهش ارزش موجودی باید در حسابها شناسایی شود.
نمونه ثبت ساده حسابداری:
بدهکار: هزینه کاهش ارزش موجودی کالا ۵۰,۰۰۰,۰۰۰
بستانکار: کاهش ارزش موجودی کالا ۵۰,۰۰۰,۰۰۰
این ثبت صرفاً یک نمونه آموزشی است و نحوه ارائه و ثبت دقیق آن باید با توجه به سیستم حسابداری و استاندارد مربوط تعیین شود.
چرا این مثال با میثاق محافظهکاری ارتباط دارد؟
اگر شرکت همچنان موجودی را به مبلغ ۵۰۰ میلیون تومان گزارش کند، در حالی که خالص ارزش فروش آن به ۴۵۰ میلیون تومان کاهش یافته است، ممکن است داراییها و سود شرکت بیش از واقع نشان داده شوند.
شناسایی کاهش ارزش کمک میکند صورتهای مالی اطلاعات واقعیتری ارائه دهند.
۲. کاربرد میثاق محافظهکاری در مطالبات مشکوکالوصول
یکی دیگر از مهمترین کاربردهای احتیاط در حسابداری، بررسی مطالبات شرکت از مشتریان است.
بسیاری از کسبوکارها محصولات یا خدمات خود را بهصورت اعتباری ارائه میکنند. در این حالت، فروش انجام میشود و شرکت از مشتری طلبکار خواهد شد؛ اما همیشه نمیتوان مطمئن بود که تمام مطالبات در موعد مقرر وصول میشوند.
ممکن است مشتری با مشکلات مالی مواجه شود، فعالیت خود را متوقف کند، ورشکسته شود یا به دلایل مختلف از پرداخت بدهی خودداری کند.
حسابدار باید احتمال عدم وصول مطالبات را بررسی و بر اساس استانداردهای مربوط، زیان اعتباری مورد انتظار یا کاهش ارزش مطالبات را شناسایی کند.
مثال عملی مطالبات مشکوکالوصول
فرض کنید یک شرکت بازرگانی در پایان سال مالی ۲ میلیارد تومان مطالبات از مشتریان دارد.
بر اساس بررسی سوابق وصول، وضعیت مالی مشتریان، تأخیرهای پرداخت و اطلاعات موجود، برآورد میشود که ۳ درصد از این مطالبات وصول نخواهد شد.
محاسبه مبلغ برآوردی:
۲,۰۰۰,۰۰۰,۰۰۰ × ۳ درصد = ۶۰,۰۰۰,۰۰۰ تومان
در این شرایط، شرکت باید بر اساس چارچوب و استاندارد حسابداری مربوط، مبلغ زیان اعتباری یا ذخیره موردنیاز را شناسایی کند.
نمونه ثبت آموزشی:
بدهکار: هزینه مطالبات مشکوکالوصول ۶۰,۰۰۰,۰۰۰
بستانکار: ذخیره کاهش ارزش مطالبات ۶۰,۰۰۰,۰۰۰
در ترازنامه، این ذخیره بهعنوان حساب کاهنده مطالبات ارائه میشود و باعث میشود مبلغ خالص مطالبات با در نظر گرفتن احتمال عدم وصول گزارش شود.
نکته مهم برای حسابداران
در عمل، تعیین درصد مطالبات مشکوکالوصول نباید صرفاً بر اساس یک عدد ثابت و بدون بررسی انجام شود. حسابدار باید سوابق گذشته، وضعیت فعلی مشتریان، شرایط اقتصادی و اطلاعات قابل اتکا را بررسی کند.
برای مثال، ممکن است یک مشتری بدهی زیادی داشته باشد اما سابقه پرداخت مناسبی داشته باشد. در مقابل، مشتری دیگری با بدهی کمتر، سابقه طولانی تأخیر در پرداخت داشته باشد.
بنابراین، برآورد باید متناسب با ریسک واقعی مطالبات انجام شود.
۳. کاربرد محافظهکاری در کاهش ارزش داراییهای ثابت
داراییهای ثابت مانند ساختمان، ماشینآلات، تجهیزات تولیدی، خودرو و ابزارآلات بخش مهمی از داراییهای بسیاری از شرکتها را تشکیل میدهند.
این داراییها معمولاً برای استفاده بلندمدت خریداری میشوند و هزینه آنها طی عمر مفیدشان مستهلک میشود.
بااینحال، ممکن است شرایطی به وجود آید که ارزش اقتصادی دارایی کاهش پیدا کند. برای مثال:
- ماشینآلات به دلیل پیشرفت فناوری کارایی خود را از دست بدهند.
- یک دستگاه در اثر حادثه آسیب جدی ببیند.
- تقاضا برای محصول تولیدی شرکت بهشدت کاهش یابد.
- تغییر قوانین یا محدودیتهای اقتصادی، استفاده از دارایی را دشوار کند.
- عملکرد اقتصادی یک واحد تولیدی نسبت به پیشبینیهای قبلی کاهش پیدا کند.
در چنین شرایطی، حسابدار باید نشانههای کاهش ارزش را بررسی کند و در صورت وجود شرایط لازم، آزمون کاهش ارزش را مطابق استاندارد مربوط انجام دهد.
مثال عملی کاهش ارزش ماشینآلات
فرض کنید یک شرکت تولیدی دستگاهی به بهای تمامشده ۳ میلیارد تومان خریداری کرده است.
پس از چند سال استفاده، استهلاک انباشته دستگاه به ۱ میلیارد تومان رسیده است.
ارزش دفتری دستگاه:
۳,۰۰۰,۰۰۰,۰۰۰ – ۱,۰۰۰,۰۰۰,۰۰۰ = ۲,۰۰۰,۰۰۰,۰۰۰ تومان
بر اساس بررسیهای انجامشده، مبلغ بازیافتنی دستگاه ۱ میلیارد و ۷۰۰ میلیون تومان برآورد میشود.
بنابراین، در صورت احراز شرایط استاندارد کاهش ارزش، مبلغ کاهش ارزش برابر است با:
۲,۰۰۰,۰۰۰,۰۰۰ – ۱,۷۰۰,۰۰۰,۰۰۰ = ۳۰۰,۰۰۰,۰۰۰ تومان
نمونه ثبت آموزشی:
بدهکار: زیان کاهش ارزش دارایی ثابت ۳۰۰,۰۰۰,۰۰۰
بستانکار: کاهش ارزش انباشته دارایی ۳۰۰,۰۰۰,۰۰۰
این ثبت نشان میدهد ارزش دفتری دارایی باید با توجه به مبلغ بازیافتنی و الزامات استاندارد مربوط تعدیل شود.
۴. کاربرد میثاق محافظهکاری در شناسایی هزینهها و تعهدات احتمالی
یکی دیگر از موقعیتهایی که حسابدار باید با دقت عمل کند، مواجهه با تعهدات و هزینههای احتمالی است.
برای مثال، ممکن است شرکت درگیر یک دعوای حقوقی شود، محصولات خود را ضمانت کرده باشد یا تعهداتی در قبال مشتریان و تأمینکنندگان داشته باشد.
در این شرایط، هنوز ممکن است مبلغ دقیق تعهد مشخص نباشد؛ اما احتمال دارد شرکت در آینده مجبور به پرداخت مبلغی شود.
حسابدار نباید صرفاً به دلیل مشخص نبودن مبلغ نهایی، این موضوع را نادیده بگیرد. از طرف دیگر، هر احتمال یا نگرانی نیز بهمعنای الزام به ثبت ذخیره نیست.
بر اساس استاندارد حسابداری مربوط به ذخایر، بدهیهای احتمالی و داراییهای احتمالی، شناسایی ذخیره به وجود تعهد فعلی ناشی از رویداد گذشته، احتمال خروج منابع اقتصادی و امکان برآورد اتکاپذیر مبلغ وابسته است.
مثال عملی ذخیره دعاوی حقوقی
فرض کنید یک شرکت تولیدی به دلیل نقص احتمالی یکی از محصولات خود با شکایت مشتریان روبهرو شده است.
پس از بررسی پرونده توسط مشاور حقوقی شرکت، مشخص میشود که احتمال خروج منابع اقتصادی برای جبران خسارت وجود دارد و مبلغ تعهد نیز به شکل قابل اتکا قابل برآورد است.
بر اساس اطلاعات موجود، مبلغ تعهد ۴۰۰ میلیون تومان برآورد میشود.
در صورت احراز شرایط شناسایی ذخیره، ثبت آموزشی میتواند به شکل زیر باشد:
بدهکار: هزینه دعاوی حقوقی ۴۰۰,۰۰۰,۰۰۰
بستانکار: ذخیره دعاوی حقوقی ۴۰۰,۰۰۰,۰۰۰
در این حالت، هزینه و بدهی مربوط در دوره مناسب شناسایی میشوند.
اما اگر صرفاً یک شکایت مطرح شده باشد و هنوز تعهد فعلی یا احتمال خروج منابع اقتصادی احراز نشده باشد، ممکن است شناسایی ذخیره مجاز نباشد و موضوع نیازمند افشا یا بررسی بیشتر باشد.
این مثال نشان میدهد که رعایت میثاق محافظهکاری بدون شناخت استانداردهای حسابداری کافی نیست.
۵. کاربرد محافظهکاری در سرمایهگذاریها
شرکتها ممکن است بخشی از منابع مالی خود را در سهام، اوراق بهادار یا سایر ابزارهای مالی سرمایهگذاری کنند.
ارزش این سرمایهگذاریها میتواند تحت تأثیر شرایط اقتصادی، عملکرد شرکتهای سرمایهپذیر، نرخ بهره و تحولات بازار تغییر کند.
حسابدار باید با توجه به طبقهبندی ابزار مالی و استاندارد مربوط، نحوه اندازهگیری و شناسایی تغییرات ارزش را تعیین کند.
برای مثال، اگر یک شرکت سهامی را به مبلغ ۸۰۰ میلیون تومان خریداری کرده باشد و در پایان دوره ارزش منصفانه آن کاهش پیدا کند، نحوه انعکاس این تغییر به نوع سرمایهگذاری و طبقهبندی حسابداری آن بستگی دارد.
نمیتوان برای تمام سرمایهگذاریها یک قاعده یکسان در نظر گرفت. بعضی تغییرات ارزش ممکن است در سود و زیان و برخی دیگر با توجه به استاندارد مربوط در سایر بخشهای صورتهای مالی شناسایی شوند.
بنابراین، محافظهکاری در این بخش به معنای ثبت خودکار تمام کاهشهای قیمت بازار یا نادیده گرفتن افزایش ارزش نیست؛ بلکه به معنای اندازهگیری صحیح و رعایت الزامات استاندارد مربوط است.
۶. نقش محافظهکاری در برآورد عمر مفید و استهلاک داراییها
استهلاک یکی از مهمترین هزینههای حسابداری در شرکتهایی است که داراییهای ثابت مشهود دارند.
حسابدار برای محاسبه استهلاک باید اطلاعاتی مانند بهای تمامشده دارایی، ارزش باقیمانده، عمر مفید و روش استهلاک را بررسی کند.
اگر عمر مفید دارایی بیش از واقع برآورد شود، هزینه استهلاک سالانه کمتر خواهد شد و ممکن است سود شرکت بیش از واقع گزارش شود.
از طرف دیگر، اگر عمر مفید کمتر از واقع تعیین شود، هزینه استهلاک بیش از مقدار مناسب خواهد بود و سود دوره کاهش پیدا میکند.
مثال محاسبه استهلاک
فرض کنید یک شرکت دستگاهی را به مبلغ ۱ میلیارد و ۲۰۰ میلیون تومان خریداری کرده است.
اطلاعات دارایی به شکل زیر است:
- بهای تمامشده: ۱,۲۰۰,۰۰۰,۰۰۰ تومان
- ارزش باقیمانده: ۲۰۰,۰۰۰,۰۰۰ تومان
- عمر مفید: ۵ سال
- روش استهلاک: خط مستقیم
هزینه استهلاک سالانه:
(۱,۲۰۰,۰۰۰,۰۰۰ – ۲۰۰,۰۰۰,۰۰۰) ÷ ۵
مبلغ استهلاک سالانه برابر با ۲۰۰ میلیون تومان خواهد بود.
ثبت حسابداری:
بدهکار: هزینه استهلاک ۲۰۰,۰۰۰,۰۰۰
بستانکار: استهلاک انباشته ۲۰۰,۰۰۰,۰۰۰
نکته مهم این است که عمر مفید باید با توجه به شرایط استفاده، فرسودگی فیزیکی، استهلاک فنی و عوامل اقتصادی تعیین و در صورت لزوم بازنگری شود.
محافظهکاری به معنای انتخاب کوتاهترین عمر مفید ممکن نیست؛ بلکه حسابدار باید برآوردی منطقی و مستند داشته باشد.
۷. کاربرد محافظهکاری در شناسایی درآمد
درآمد یکی از مهمترین شاخصهای عملکرد مالی کسبوکارهاست. به همین دلیل، زمان شناسایی درآمد اهمیت زیادی دارد.
تصور کنید یک شرکت در پایان سال مالی قراردادی به ارزش ۵ میلیارد تومان با مشتری امضا میکند. مدیر شرکت تمایل دارد کل مبلغ قرارداد را بهعنوان درآمد همان سال ثبت کند.
اما آیا امضای قرارداد بهتنهایی به معنای تحقق درآمد است؟
پاسخ منفی است.
حسابدار باید بررسی کند تعهدات عملکردی شرکت چیست، چه زمانی کالا یا خدمت به مشتری منتقل شده و معیارهای شناسایی درآمد بر اساس استاندارد مربوط چگونه برقرار میشوند.
مثال عملی
فرض کنید یک شرکت نرمافزاری قراردادی برای طراحی و پیادهسازی یک سامانه به مبلغ ۱ میلیارد تومان منعقد کرده است.
در پایان سال، تنها ۳۰ درصد از خدمات موضوع قرارداد انجام شده و شرایط شناسایی درآمد نیز متناسب با پیشرفت کار فراهم است.
در این صورت، با فرض اینکه معیارهای شناسایی درآمد طی زمان برقرار باشند و اندازهگیری پیشرفت قابل اتکا باشد، ممکن است ۳۰۰ میلیون تومان درآمد شناسایی شود، نه کل مبلغ قرارداد.
ثبت ساده و آموزشی:
بدهکار: حسابهای دریافتنی یا دارایی قراردادی ۳۰۰,۰۰۰,۰۰۰
بستانکار: درآمد خدمات ۳۰۰,۰۰۰,۰۰۰
نحوه ثبت واقعی به شرایط قرارداد، زمان دریافت وجه و استاندارد درآمد بستگی دارد.
این مثال نشان میدهد که حسابدار نباید صرفاً بر اساس مبلغ قرارداد، درآمدی را شناسایی کند که هنوز شرایط لازم برای ثبت آن فراهم نشده است.
۸. نقش محافظهکاری در تهیه صورتهای مالی
صورتهای مالی مهمترین خروجی سیستم حسابداری هستند و اطلاعات مربوط به وضعیت مالی و عملکرد اقتصادی واحد تجاری را در اختیار استفادهکنندگان قرار میدهند.
میثاق محافظهکاری میتواند بر بخشهای مختلف این صورتها تأثیر بگذارد.
ترازنامه یا صورت وضعیت مالی
در ترازنامه، داراییها، بدهیها و حقوق مالکانه گزارش میشوند. شناسایی کاهش ارزش داراییها، برآورد مطالبات غیرقابل وصول و ثبت ذخایر واجد شرایط میتواند بر ارقام این صورت مالی اثر بگذارد.
برای مثال، اگر شرکت ۱ میلیارد تومان مطالبات داشته باشد و بر اساس بررسیها ۱۰۰ میلیون تومان آن کاهش ارزش داشته باشد، مبلغ خالص مطالبات با لحاظ ذخیره مربوط گزارش میشود.
صورت سود و زیان
شناسایی هزینههای کاهش ارزش، هزینه مطالبات مشکوکالوصول، استهلاک و ذخایر واجد شرایط میتواند سود دوره را تغییر دهد.
البته ثبت هر هزینه باید بر اساس معیارهای استاندارد مربوط باشد.
صورت جریان وجوه نقد
محافظهکاری مستقیماً به معنای کاهش جریان نقدی نیست. بسیاری از هزینههای مرتبط با برآوردهای حسابداری، مانند استهلاک یا کاهش ارزش، لزوماً در همان زمان باعث خروج وجه نقد نمیشوند.
بااینحال، اطلاعات دقیق درباره ریسک وصول مطالبات، تعهدات و وضعیت داراییها به مدیران کمک میکند برنامهریزی نقدینگی بهتری داشته باشند.
یادداشتهای توضیحی
بخشی از اطلاعات مهم مربوط به برآوردهای حسابداری، ریسکها و تعهدات باید در یادداشتهای توضیحی افشا شود.
برای مثال، اگر مبلغ یک تعهد احتمالی با اهمیت باشد، ممکن است لازم باشد ماهیت آن، عدم قطعیتهای مربوط و اطلاعات موردنیاز استفادهکنندگان افشا شود.
۹. ارتباط محافظهکاری با حسابداری تعهدی
در حسابداری تعهدی، درآمدها و هزینهها صرفاً بر اساس دریافت یا پرداخت وجه نقد شناسایی نمیشوند؛ بلکه زمان شناسایی آنها بر اساس ماهیت رویداد و الزامات حسابداری تعیین میشود.
برای مثال، ممکن است شرکت در ماه اسفند خدماتی دریافت کند اما مبلغ آن را در فروردین سال بعد پرداخت کند. هزینه مربوط باید با توجه به دوره وقوع و شرایط شناسایی در حسابها منعکس شود.
محافظهکاری در این شرایط به حسابدار کمک میکند تعهدات و هزینههای مربوط به دوره را نادیده نگیرد.
البته هر پرداخت احتمالی یا هر سفارش خریدی الزاماً هزینه یا بدهی قابل شناسایی نیست. حسابدار باید بررسی کند آیا رویداد مربوط معیارهای شناسایی را دارد یا خیر.
۱۰. مراحل استفاده عملی از میثاق محافظهکاری توسط حسابدار
برای اجرای درست این مفهوم در محیط کار، میتوان یک روند مشخص در نظر گرفت:
مرحله اول: شناسایی رویداد مالی
ابتدا باید مشخص شود چه اتفاقی در واحد تجاری رخ داده است. برای مثال، کاهش ارزش کالا، تأخیر مشتری در پرداخت یا مطرح شدن یک دعوای حقوقی.
مرحله دوم: جمعآوری مدارک و شواهد
حسابدار باید اسناد خرید و فروش، گزارش انبار، قراردادها، مکاتبات، گزارش کارشناسی و سایر اطلاعات مرتبط را بررسی کند.
مرحله سوم: بررسی استاندارد حسابداری مربوط
هر رویداد مالی باید بر اساس استاندارد مرتبط بررسی شود. برای مثال، کاهش ارزش دارایی ثابت با ارزیابی مطالبات یا ذخایر تعهدات تفاوت دارد.
مرحله چهارم: انجام برآورد منطقی
در صورت نیاز، حسابدار باید با استفاده از دادههای معتبر و روش مناسب، مبلغ موردنیاز را برآورد کند.
مرحله پنجم: ثبت سند حسابداری
پس از احراز شرایط شناسایی، سند حسابداری صادر میشود.
مرحله ششم: ارائه و افشای اطلاعات
در نهایت، اطلاعات باید در بخش مناسب صورتهای مالی و یادداشتهای توضیحی ارائه شوند.
مرحله هفتم: بازنگری برآوردها
در دورههای بعدی باید بررسی شود که آیا شرایط تغییر کردهاند یا خیر. برآوردهای حسابداری ممکن است با ورود اطلاعات جدید نیازمند اصلاح باشند.
کاربرد میثاق محافظهکاری در حسابداری به موقعیتهای مختلفی مانند ارزیابی موجودی کالا، مطالبات مشکوکالوصول، کاهش ارزش داراییها، شناسایی ذخایر، سرمایهگذاریها، استهلاک و شناسایی درآمد مربوط میشود.
نکته مهم این است که حسابدار برای اجرای صحیح این مفهوم باید علاوه بر آشنایی با اصول حسابداری، توانایی تحلیل مدارک، محاسبه ارقام و شناخت استانداردهای مربوط را داشته باشد.
در بخش سوم، مزایا و محدودیتهای محافظهکاری، اشتباهات رایج، تفاوت آن با سایر مفاهیم حسابداری و راههای یادگیری عملی این مبحث را بررسی میکنیم.
مزایا و معایب میثاق محافظهکاری، اشتباهات رایج و اهمیت یادگیری اصول حسابداری
میثاق محافظهکاری یکی از مفاهیمی است که اگر بهدرستی اجرا شود، میتواند کیفیت گزارشگری مالی را بهبود دهد؛ اما استفاده نادرست از آن نیز مشکلاتی به وجود میآورد.
یک حسابدار حرفهای باید علاوه بر شناخت مزایای احتیاط، محدودیتهای آن را نیز بداند. زیرا در دنیای واقعی، انتخاب یک رویه حسابداری فقط به معنای کاهش سود یا افزایش هزینه نیست؛ بلکه باید اطلاعاتی ارائه شود که برای تصمیمگیری استفادهکنندگان مفید، قابل اتکا و بیطرفانه باشد.
مزایای میثاق محافظهکاری در حسابداری
۱. کاهش احتمال گزارش سودهای غیرواقعی
یکی از مهمترین مزایای محافظهکاری، جلوگیری از شناسایی درآمدهای غیرقطعی و سودهای غیرواقعی است.
در برخی کسبوکارها ممکن است مدیران برای نشان دادن عملکرد بهتر، تمایل داشته باشند درآمدهای آینده را زودتر شناسایی کنند یا احتمال زیانهای موجود را نادیده بگیرند.
رعایت احتیاط باعث میشود حسابدار قبل از ثبت درآمد، شرایط شناسایی آن را بررسی کند و صرفاً بر اساس انتظارات خوشبینانه تصمیم نگیرد.
۲. توجه به ریسکهای مالی شرکت
هر کسبوکاری با ریسکهای مختلفی روبهرو است. ریسک عدم وصول مطالبات، کاهش ارزش موجودی کالا، آسیب به داراییها و تعهدات احتمالی از جمله مواردی هستند که ممکن است بر وضعیت مالی شرکت تأثیر بگذارند.
محافظهکاری باعث میشود این ریسکها در فرایند تهیه صورتهای مالی مورد توجه قرار بگیرند.
۳. کمک به تصمیمگیری سرمایهگذاران
سرمایهگذاران برای انتخاب محل سرمایهگذاری به اطلاعاتی درباره سودآوری، داراییها، بدهیها و ریسکهای شرکت نیاز دارند.
اگر اطلاعات مالی بیش از اندازه خوشبینانه باشد، ممکن است سرمایهگذار تصویری نادرست از وضعیت شرکت دریافت کند.
گزارشگری محتاطانه و بیطرفانه به سرمایهگذاران کمک میکند ارزیابی واقعبینانهتری داشته باشند.
۴. بهبود کنترلهای داخلی
هنگامی که شرکت برای برآورد مطالبات مشکوکالوصول، کاهش ارزش داراییها یا ذخایر احتمالی، مدارک و مستندات مشخصی درخواست میکند، فرایندهای کنترلی آن نیز تقویت میشوند.
برای مثال، بررسی منظم گزارش سنی مطالبات باعث میشود واحد مالی سریعتر مشتریان پرریسک را شناسایی کند.
۵. افزایش دقت در تهیه صورتهای مالی
محافظهکاری حسابدار را به بررسی دقیقتر اطلاعات وادار میکند. این موضوع میتواند احتمال نادیده گرفتن زیانها یا ارائه اطلاعات مالی غیرواقعی را کاهش دهد.
البته دقت صورتهای مالی به عوامل دیگری مانند کیفیت سیستم حسابداری، کنترلهای داخلی، رعایت استانداردها و نظارت نیز وابسته است.
۶. کمک به مدیریت بهتر منابع
اگر شرکت کاهش ارزش موجودی کالا یا احتمال عدم وصول مطالبات را بهموقع شناسایی کند، مدیران میتوانند تصمیمهای مناسبتری درباره فروش، خرید، اعتباردهی و مدیریت منابع بگیرند.
برای مثال، شناسایی بهموقع کالاهای کمگردش میتواند به مدیر انبار کمک کند سیاست خرید و نگهداری موجودی را اصلاح کند.
معایب و محدودیتهای میثاق محافظهکاری
با وجود مزایای محافظهکاری، استفاده نادرست از آن میتواند اطلاعات مالی را دچار سوگیری کند.
۱. احتمال کمتر نشان دادن داراییها
اگر حسابدار بدون دلیل منطقی ارزش داراییها را کمتر از مقدار واقعی گزارش کند، وضعیت مالی شرکت بهدرستی نمایش داده نمیشود.
برای مثال، فرض کنید یک دارایی به مبلغ ۲ میلیارد تومان در دفاتر ثبت شده و هیچ نشانهای از کاهش ارزش آن وجود ندارد. حسابدار نباید صرفاً به دلیل محافظهکاری، ارزش آن را به ۱ میلیارد و ۵۰۰ میلیون تومان کاهش دهد.
۲. احتمال بیشنمایی بدهیها
ایجاد ذخایر غیرضروری میتواند بدهیهای شرکت را بیشتر از مقدار واقعی نشان دهد.
این موضوع ممکن است نسبتهای مالی را تغییر دهد و تصمیمگیری استفادهکنندگان صورتهای مالی را تحت تأثیر قرار دهد.
۳. کاهش سود گزارششده در صورت برآوردهای نامناسب
اگر حسابدار هزینهها یا زیانها را بیش از مقدار منطقی برآورد کند، سود شرکت کمتر از واقع نشان داده میشود.
چنین اتفاقی میتواند مقایسه عملکرد شرکت در دورههای مختلف را دشوار کند.
۴. ایجاد امکان مدیریت سود بین دورهها
یکی از خطرهای جدی استفاده نادرست از محافظهکاری، ایجاد ذخایر بیش از نیاز در یک دوره و برگشت آنها در دورههای بعدی است.
برای مثال، مدیری ممکن است در سالی که شرکت سود بالایی دارد، ذخیرهای غیرضروری ایجاد کند تا سود کاهش پیدا کند. سپس در سال بعد، با برگشت ذخیره، سود بیشتری گزارش شود.
این رفتار با هدف اصلی گزارشگری مالی بیطرفانه مغایرت دارد.
۵. دشوار شدن مقایسه میان شرکتها
اگر شرکتهای مختلف از برآوردهای نامناسب و رویههای متفاوت استفاده کنند، مقایسه صورتهای مالی آنها دشوار خواهد شد.
برای مثال، دو شرکت با فعالیت مشابه ممکن است به دلیل تفاوت در برآورد مطالبات یا عمر مفید داراییها، سودهای متفاوتی گزارش کنند؛ درحالیکه بخشی از تفاوت ناشی از روشهای برآوردی نامناسب باشد.
۶. وابستگی به قضاوت حرفهای حسابدار
بخش مهمی از تصمیمهای مرتبط با محافظهکاری به برآورد و قضاوت وابسته است.
برای مثال، تعیین احتمال عدم وصول مطالبات یا مبلغ یک تعهد احتمالی همیشه با قطعیت کامل امکانپذیر نیست.
به همین دلیل، حسابدار باید از دانش تخصصی، تجربه، شواهد معتبر و استانداردهای مربوط استفاده کند.
تفاوت میثاق محافظهکاری با اصل اهمیت
اصل اهمیت یکی از مفاهیم مهم در حسابداری است که بر اهمیت اطلاعات مالی از نظر تأثیرگذاری بر تصمیمهای استفادهکنندگان تأکید دارد.
بر اساس این مفهوم، اطلاعاتی که حذف یا ارائه نادرست آنها میتواند بر تصمیمهای اقتصادی استفادهکنندگان اثر بگذارد، بااهمیت محسوب میشوند.
اما محافظهکاری بر نحوه قضاوت در شرایط عدم اطمینان تمرکز دارد.
برای مثال، اگر یک شرکت چند قلم کالای آسیبدیده داشته باشد، حسابدار باید هم اهمیت مبلغ کاهش ارزش را بررسی کند و هم شرایط شناسایی آن را بر اساس استاندارد موجودی کالا ارزیابی کند.
اصل اهمیت به این سؤال پاسخ میدهد که آیا اطلاعات برای تصمیمگیری استفادهکننده اهمیت دارد؟ درحالیکه احتیاط به نحوه انجام قضاوت در شرایط عدم اطمینان مربوط است.
تفاوت محافظهکاری با اصل افشا
اصل افشا به ارائه اطلاعات لازم برای درک بهتر وضعیت مالی و عملکرد شرکت مربوط میشود.
بر اساس الزامات گزارشگری مالی، برخی اطلاعات باید علاوه بر ارقام اصلی صورتهای مالی، در یادداشتهای توضیحی نیز ارائه شوند.
برای مثال، ممکن است شرکت با یک تعهد احتمالی مهم روبهرو باشد که شرایط شناسایی ذخیره را ندارد، اما افشای آن برای استفادهکنندگان صورتهای مالی ضروری باشد.
در این شرایط، حسابدار باید بین شناسایی بدهی و افشای اطلاعات تمایز قائل شود.
محافظهکاری به معنای ثبت تمام احتمالات بهعنوان بدهی نیست. گاهی ارائه توضیحات کافی درباره یک ریسک، مطابق استاندارد مربوط، روش مناسب گزارشگری است.
تفاوت محافظهکاری با اصل بهای تمامشده تاریخی
اصل بهای تمامشده تاریخی در شرایطی که استاندارد مربوط مقرر کرده است، دارایی را بر اساس بهای اولیه تحصیل یا تولید آن اندازهگیری میکند.
در مقابل، محافظهکاری به احتیاط در قضاوت و برآوردهای مالی مربوط است.
برای مثال، اگر شرکتی دستگاهی را به مبلغ ۲ میلیارد تومان خریداری کند، این مبلغ میتواند مبنای اولیه ثبت دارایی باشد. اما اگر در آینده نشانههایی از کاهش ارزش دستگاه به وجود بیاید، حسابدار باید موضوع را طبق استاندارد کاهش ارزش بررسی کند.
بنابراین، بهای تمامشده تاریخی و محافظهکاری دو مفهوم متفاوت هستند؛ هرچند ممکن است در برخی موقعیتها بر نحوه گزارش داراییها تأثیر بگذارند.
تفاوت محافظهکاری با اصل تطابق هزینه و درآمد
اصل تطابق هزینه با درآمد به تخصیص مناسب هزینهها به دورهای مربوط میشود که منافع اقتصادی مرتبط با آنها ایجاد شده است.
برای مثال، اگر شرکت برای تولید محصولات خود مواد اولیه مصرف کند، هزینه مواد مصرفشده باید در دوره مناسب و بر اساس الزامات حسابداری شناسایی شود.
محافظهکاری در این میان به جلوگیری از نادیده گرفتن هزینهها و زیانهای واجد شرایط مربوط میشود.
برای درک بهتر، تصور کنید شرکتی محصولی را در پایان سال تولید کرده است، اما بخشی از محصولات به دلیل نقص کیفیت قابل فروش نیستند. حسابدار باید وضعیت موجودی را بررسی کند و بر اساس استاندارد مربوط، آثار کاهش ارزش یا ضایعات را شناسایی کند.
اصل تطابق و احتیاط ممکن است در یک رویداد مالی همزمان مطرح شوند، اما هدف و مفهوم آنها یکسان نیست.
تفاوت محافظهکاری با تداوم فعالیت
فرض تداوم فعالیت بیان میکند که در شرایط عادی فرض میشود واحد تجاری در آینده قابل پیشبینی به فعالیت خود ادامه خواهد داد و قصد یا ضرورت توقف فعالیت آن وجود ندارد.
این فرض در اندازهگیری بسیاری از اقلام مالی تأثیرگذار است.
برای مثال، داراییهای ثابت معمولاً با این فرض مورد استفاده و استهلاک قرار میگیرند که شرکت فعالیت خود را ادامه خواهد داد.
اما اگر نشانههایی وجود داشته باشد که شرکت قادر به ادامه فعالیت نیست، موضوع باید بهصورت جدی بررسی شود و مبانی تهیه صورتهای مالی ممکن است تغییر کند.
محافظهکاری به حسابدار کمک میکند نسبت به نشانههای خطر و عدم اطمینان بیتوجه نباشد؛ اما جایگزین ارزیابی فرض تداوم فعالیت نیست.
اشتباهات رایج در اجرای میثاق محافظهکاری
دانشجویان و حسابداران تازهکار ممکن است هنگام یادگیری این مفهوم دچار اشتباهاتی شوند. شناخت این اشتباهات به درک بهتر موضوع کمک میکند.
اشتباه اول: تصور اینکه همیشه باید کمترین سود ممکن گزارش شود
محافظهکاری به معنای کم کردن عمدی سود نیست. سود باید بر اساس استانداردهای حسابداری و اطلاعات قابل اتکا محاسبه شود.
اشتباه دوم: ایجاد ذخیره برای تمام هزینههای احتمالی
هر احتمال یا نگرانی الزاماً به معنای وجود بدهی قابل شناسایی نیست. حسابدار باید شرایط استاندارد ذخایر و تعهدات احتمالی را بررسی کند.
اشتباه سوم: نادیده گرفتن افزایش ارزش داراییها
محافظهکاری به معنای نادیده گرفتن تمام افزایش ارزشها نیست. نحوه شناسایی تغییرات ارزش باید مطابق استاندارد مربوط انجام شود.
اشتباه چهارم: ثبت کاهش ارزش بدون مدرک
برای شناسایی کاهش ارزش دارایی، حسابدار باید شواهد و معیارهای لازم را بررسی کند. صرف اینکه احتمال دارد ارزش یک دارایی در آینده کاهش پیدا کند، برای ثبت زیان کافی نیست.
اشتباه پنجم: اشتباه گرفتن محافظهکاری با بدبینی
حسابدار نباید صرفاً بدبین باشد. هدف، ارائه اطلاعات بیطرفانه با رعایت احتیاط در شرایط عدم اطمینان است.
اشتباه ششم: حفظ کردن تعریف بدون یادگیری کاربرد
دانشجویی که فقط تعریف میثاق محافظهکاری را حفظ کرده باشد، ممکن است هنگام مواجهه با یک مسئله عملی نتواند تصمیم درستی بگیرد.
برای یادگیری واقعی، لازم است مثالهای مختلف بررسی شوند و دانشجو بتواند اثر هر رویداد را بر داراییها، بدهیها، درآمدها و هزینهها تحلیل کند.
چگونه میتوان میثاق محافظهکاری را در حسابداری بهصورت عملی یاد گرفت؟
برای تسلط بر میثاق محافظهکاری، بهتر است یادگیری به شکل مرحلهای و همراه با تمرین انجام شود.
گام اول: یادگیری مبانی حسابداری
در ابتدا باید با مفاهیم پایه مانند دارایی، بدهی، سرمایه، درآمد، هزینه، معادله حسابداری و ماهیت حسابها آشنا شوید.
بدون شناخت این مفاهیم، درک تأثیر محافظهکاری بر صورتهای مالی دشوار خواهد بود.
گام دوم: یادگیری اصول و مفروضات حسابداری
پس از شناخت مبانی، باید مفاهیمی مانند تداوم فعالیت، دوره مالی، تفکیک شخصیت، تحقق درآمد، تطابق هزینه و درآمد، افشا و اهمیت را یاد بگیرید.
شناخت ارتباط این مفاهیم به شما کمک میکند مسائل حسابداری را عمیقتر تحلیل کنید.
گام سوم: تمرین ثبت اسناد حسابداری
یکی از مهمترین مهارتهای حسابدار، توانایی ثبت صحیح رویدادهای مالی است.
برای مثال، باید بتوانید ثبت مربوط به هزینه استهلاک، مطالبات مشکوکالوصول، کاهش ارزش موجودی کالا و ذخایر واجد شرایط را انجام دهید.
گام چهارم: آشنایی با استانداردهای حسابداری
در سطح حرفهای، حسابدار باید بداند برای هر موضوع از چه استانداردی استفاده کند.
برای نمونه:
- استاندارد حسابداری موجودی مواد و کالا برای ارزیابی موجودی.
- استاندارد حسابداری داراییهای ثابت مشهود برای موضوعات مربوط به داراییهای ثابت.
- استاندارد حسابداری کاهش ارزش داراییها برای بررسی کاهش ارزش.
- استاندارد حسابداری ذخایر، بدهیهای احتمالی و داراییهای احتمالی برای تعهدات و ذخایر.
- استانداردهای مرتبط با درآمد برای شناسایی درآمدهای عملیاتی.
گام پنجم: بررسی صورتهای مالی واقعی
یکی از روشهای مؤثر برای یادگیری حسابداری، مطالعه صورتهای مالی شرکتهاست.
با بررسی ترازنامه، صورت سود و زیان و یادداشتهای توضیحی میتوانید ببینید شرکتها چگونه مطالبات، ذخایر، داراییها و هزینههای خود را گزارش میکنند.
گام ششم: یادگیری نرمافزارهای حسابداری
در بازار کار، آشنایی با مفاهیم نظری بهتنهایی کافی نیست. حسابدار باید بتواند اسناد را در نرمافزارهای حسابداری ثبت کند، گزارشهای مالی بگیرد و اطلاعات را کنترل کند.
به همین دلیل، ترکیب آموزش اصول حسابداری با تمرین نرمافزاری و کار با اسناد واقعی اهمیت زیادی دارد.
اهمیت یادگیری اصول حسابداری برای ورود به بازار کار
حسابداری از جمله حوزههایی است که مهارت عملی در آن اهمیت بسیار زیادی دارد. کارفرما معمولاً از حسابدار انتظار دارد بتواند اسناد مالی را بررسی کند، ثبتهای مناسب انجام دهد، حسابها را کنترل کند و در تهیه گزارشهای مالی مشارکت داشته باشد.
آشنایی با مفاهیمی مانند میثاق محافظهکاری به حسابدار کمک میکند هنگام مواجهه با مسائل واقعی، تصمیمهای دقیقتری بگیرد.
برای مثال، اگر حسابدار یک شرکت بازرگانی متوجه شود بخشی از موجودی کالا قابلیت فروش ندارد، باید بتواند موضوع را از نظر حسابداری بررسی کند. یا اگر یک مشتری مدت زیادی بدهی خود را پرداخت نکرده باشد، لازم است اثر احتمالی آن را بر مطالبات شرکت ارزیابی کند.
این مهارتها با مطالعه صرف تعاریف به دست نمیآیند و نیازمند آموزش اصولی، تمرین مستمر و آشنایی با فرایندهای واقعی حسابداری هستند.
چرا شرکت در دوره آموزش حسابداری اهمیت دارد؟
افرادی که قصد دارند وارد حرفه حسابداری شوند، بهتر است مسیر یادگیری خود را با یک برنامه آموزشی منظم آغاز کنند.
در یک دوره استاندارد آموزش حسابداری، مباحث پایه بهصورت مرحلهای آموزش داده میشوند و فراگیران فرصت پیدا میکنند مفاهیم نظری را در قالب تمرین و مثالهای کاربردی به کار بگیرند.
از جمله مباحثی که یادگیری آنها برای ورود به بازار کار اهمیت دارد میتوان به موارد زیر اشاره کرد:
- آشنایی با مفاهیم و مبانی حسابداری.
- یادگیری معادله اساسی حسابداری.
- شناخت ماهیت حسابها و طبقهبندی آنها.
- آموزش ثبت اسناد و رویدادهای مالی.
- آشنایی با دفاتر روزنامه و کل.
- تهیه تراز آزمایشی.
- اصلاح حسابها و ثبتهای پایان دوره.
- آموزش تهیه صورتهای مالی.
- شناخت اصول و استانداردهای حسابداری.
- آشنایی با حقوق و دستمزد.
- آموزش حسابداری خرید و فروش.
- آشنایی با حسابداری مالیاتی.
- کار با نرمافزارهای حسابداری.
یادگیری این مباحث بهصورت منسجم باعث میشود دانشجو بتواند ارتباط میان مفاهیم مختلف حسابداری را بهتر درک کند و برای انجام فعالیتهای عملی آماده شود.
آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب
اگر قصد دارید حسابداری را بهصورت اصولی یاد بگیرید و دانش خود را برای ورود به بازار کار توسعه دهید، انتخاب یک دوره آموزشی مناسب اهمیت زیادی دارد.
آموزش حسابداری زمانی اثربخش خواهد بود که علاوه بر ارائه مفاهیم نظری، به حل مسئله، تحلیل رویدادهای مالی، تمرین ثبت اسناد و آشنایی با کاربردهای عملی حسابداری نیز توجه شود.
بهترین دورههای آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب برگزار میگردد.
در مجتمع فنی تهران نمایندگی انقلاب، علاقهمندان میتوانند با بررسی دورههای آموزشی حسابداری، متناسب با سطح دانش و اهداف شغلی خود مسیر یادگیری مناسبی انتخاب کنند.
چه در ابتدای مسیر یادگیری باشید و چه بخواهید دانش حسابداری خود را تکمیل کنید، آشنایی با مبانی، اصول و استانداردهای حسابداری میتواند به شما در توسعه مهارتهای حرفهای کمک کند.
یادگیری موضوعاتی مانند میثاق محافظهکاری، اصل افشا، اصل تطابق هزینه و درآمد و نحوه ثبت رویدادهای مالی، بخشی از دانشی است که یک حسابدار برای فعالیت در محیط واقعی کسبوکار به آن نیاز دارد.
اگر میخواهید تنها به حفظ کردن تعاریف اکتفا نکنید و بتوانید مفاهیم حسابداری را در عمل به کار ببرید، شرکت در دورههای آموزشی مناسب و تمرین مستمر را در برنامه خود قرار دهید.
میثاق محافظهکاری یکی از مفاهیم مهم حسابداری است که رعایت صحیح آن میتواند به بهبود کیفیت اطلاعات مالی و تصمیمگیری اقتصادی کمک کند. این مفهوم به حسابداران یادآوری میکند هنگام مواجهه با عدم اطمینان، بر اساس شواهد و استانداردهای حسابداری تصمیم بگیرند و از خوشبینی یا بدبینی غیرواقعی خودداری کنند.
بااینحال، محافظهکاری نباید بهانهای برای کمنمایی داراییها، بیشنمایی بدهیها یا دستکاری سود باشد. حسابدار حرفهای باید بتواند میان احتیاط، بیطرفی و رعایت استانداردهای حسابداری تعادل برقرار کند.
برای تسلط بر این مفهوم نیز لازم است مبانی حسابداری، ثبت اسناد، تحلیل صورتهای مالی و کاربرد استانداردهای حسابداری بهصورت عملی آموزش داده شوند.
سوالات متداول درباره میثاق محافظهکاری در حسابداری
۱. میثاق محافظهکاری در حسابداری چیست؟
میثاق محافظهکاری یا اصل احتیاط یکی از مفاهیم مهم حسابداری است که بر رعایت احتیاط هنگام تصمیمگیری و برآورد اطلاعات مالی در شرایط عدم اطمینان تأکید دارد. بر اساس این مفهوم، حسابدار نباید داراییها و درآمدها را بیش از واقع و بدهیها و هزینهها را کمتر از واقع نشان دهد. هدف از این رویکرد، ارائه اطلاعات مالی واقعبینانه و جلوگیری از خوشبینی غیرمنطقی در گزارشگری مالی است.
۲. هدف اصلی از رعایت اصل محافظهکاری در حسابداری چیست؟
هدف اصلی این اصل، جلوگیری از ارائه اطلاعات مالی غیرواقعی و کمک به تصمیمگیری صحیح استفادهکنندگان صورتهای مالی است. رعایت احتیاط باعث میشود حسابدار هنگام مواجهه با ریسکهایی مانند کاهش ارزش داراییها، عدم وصول مطالبات و تعهدات احتمالی، موضوع را بررسی کند و در صورت وجود شرایط لازم، آثار مالی آن را در حسابها منعکس کند.
۳. آیا میثاق محافظهکاری به معنای کمتر نشان دادن سود شرکت است؟
خیر. محافظهکاری به معنای کاهش عمدی سود یا کمنمایی داراییها نیست. حسابدار باید سود واقعی شرکت را بر اساس استانداردهای حسابداری و اطلاعات قابل اتکا محاسبه کند. اگر حسابدار بدون دلیل منطقی هزینهها را بیش از واقع ثبت کند یا داراییها را کمتر از مقدار واقعی نشان دهد، در حقیقت بیطرفی اطلاعات مالی را نقض کرده است.
۴. تفاوت میثاق محافظهکاری و اصل احتیاط چیست؟
در آموزش مقدماتی حسابداری، این دو اصطلاح معمولاً برای اشاره به یک مفهوم استفاده میشوند. هر دو بر رعایت احتیاط در قضاوتهای حسابداری و شرایط عدم اطمینان تأکید دارند. بااینحال، در مباحث تخصصی استانداردهای گزارشگری مالی، اصطلاح احتیاط با تعریف مشخصتری به کار میرود و باید در کنار ویژگی بیطرفی اطلاعات مالی در نظر گرفته شود.
۵. مهمترین کاربردهای میثاق محافظهکاری در حسابداری کداماند؟
از مهمترین کاربردهای این مفهوم میتوان به موارد زیر اشاره کرد:
بررسی و شناسایی کاهش ارزش موجودی کالا.
ارزیابی مطالبات مشکوکالوصول و زیان اعتباری.
بررسی کاهش ارزش داراییهای ثابت.
شناسایی ذخایر و تعهدات واجد شرایط.
برآورد عمر مفید و استهلاک داراییها.
جلوگیری از شناسایی زودهنگام درآمدهای غیرقطعی.
ارائه اطلاعات مناسب درباره ریسکهای مالی شرکت.
۶. آیا میثاق محافظهکاری بر تهیه ترازنامه تأثیر دارد؟
بله. محافظهکاری میتواند از طریق اندازهگیری داراییها، بررسی کاهش ارزش، ارزیابی مطالبات و شناسایی ذخایر واجد شرایط بر ارقام ترازنامه تأثیر بگذارد. برای مثال، اگر بخشی از مطالبات شرکت احتمالاً وصول نشود، حسابدار باید کاهش ارزش مربوط را بر اساس استاندارد حسابداری شناسایی کند. در نتیجه، مبلغ خالص مطالبات در صورت وضعیت مالی با در نظر گرفتن این موضوع ارائه خواهد شد.
۷. ارتباط میثاق محافظهکاری با مطالبات مشکوکالوصول چیست؟
هنگامی که شرکت از مشتریان خود طلبکار است، احتمال دارد بخشی از مطالبات در آینده وصول نشود. حسابدار باید وضعیت مشتریان، سوابق پرداخت، شرایط اقتصادی و اطلاعات موجود را بررسی کند. سپس در صورت وجود شرایط لازم، زیان اعتباری یا کاهش ارزش مطالبات را شناسایی کند. این کار باعث میشود مطالبات شرکت بیش از میزان قابل انتظار گزارش نشوند.
۸. آیا محافظهکاری فقط در شرکتهای بزرگ کاربرد دارد؟
خیر. این مفهوم در تمام واحدهای تجاری، اعم از شرکتهای بزرگ، فروشگاههای کوچک، کسبوکارهای خدماتی، شرکتهای تولیدی و مجموعههای بازرگانی کاربرد دارد. هر کسبوکاری که دارایی، بدهی، درآمد، هزینه و رویدادهای مالی دارد، ممکن است با شرایطی مواجه شود که رعایت احتیاط در ثبت و گزارش اطلاعات مالی ضروری باشد.
۹. تفاوت محافظهکاری شرطی و غیرشرطی چیست؟
محافظهکاری غیرشرطی به رویههایی اشاره دارد که از ابتدا و بدون وابستگی به وقوع یک خبر منفی مشخص، بر اندازهگیری اقلام مالی تأثیر میگذارند. در مقابل، محافظهکاری شرطی زمانی مطرح میشود که در واکنش به اطلاعات جدید و شرایط اقتصادی، زیان یا کاهش ارزش شناسایی شود. این دو اصطلاح بیشتر در مباحث تخصصی و پژوهشهای حسابداری مالی کاربرد دارند.
۱۰. آیا رعایت اصل محافظهکاری باعث کاهش مالیات شرکت میشود؟
لزوماً خیر. ثبت هزینه، ذخیره یا کاهش ارزش در حسابداری به معنای پذیرش خودکار آن در محاسبات مالیاتی نیست. قوانین مالیاتی ممکن است برای پذیرش هزینهها و ذخایر شرایط خاصی تعیین کرده باشند. بنابراین، حسابدار باید میان سود حسابداری و درآمد مشمول مالیات تفاوت قائل شود و محاسبات مالیاتی را مطابق قوانین و مقررات مربوط انجام دهد.
۱۱. مهمترین اشتباه در اجرای میثاق محافظهکاری چیست؟
یکی از اشتباهات رایج، برداشت نادرست از مفهوم محافظهکاری و تصور الزام به کمتر نشان دادن سود و داراییهاست. حسابدار نباید بهصورت سلیقهای ارقام را کاهش دهد یا ذخایر غیرضروری ایجاد کند. هرگونه برآورد و ثبت حسابداری باید مستند، منطقی و مطابق استانداردهای مربوط باشد.
۱۲. برای یادگیری میثاق محافظهکاری به چه مباحثی نیاز داریم؟
برای درک صحیح این مفهوم، ابتدا باید مبانی حسابداری، معادله اساسی حسابداری، ماهیت حسابها، ثبت اسناد، صورتهای مالی و اصول حسابداری را یاد بگیرید. پس از آن، آشنایی با استانداردهای مربوط به موجودی کالا، داراییهای ثابت، کاهش ارزش داراییها، ذخایر و شناسایی درآمد به درک کاربردهای حرفهای محافظهکاری کمک میکند.
۱۳. آیا میثاق محافظهکاری در استانداردهای بینالمللی حسابداری وجود دارد؟
بله. در چارچوب مفهومی گزارشگری مالی منتشرشده در سال ۲۰۱۸ توسط هیئت استانداردهای بینالمللی حسابداری (IASB)، مفهوم احتیاط بهعنوان اعمال مراقبت هنگام انجام قضاوت در شرایط عدم اطمینان مورد توجه قرار گرفته است. این چارچوب تأکید میکند که احتیاط باید با بیطرفی سازگار باشد و نباید به کمنمایی عمدی داراییها یا بیشنمایی بدهیها منجر شود.
۱۴. چرا دانشجویان حسابداری باید میثاق محافظهکاری را یاد بگیرند؟
زیرا این مفهوم در بسیاری از فعالیتهای روزمره حسابداران کاربرد دارد. حسابدار باید بتواند ارزش موجودی کالا را ارزیابی کند، مطالبات مشکوکالوصول را بررسی کند، کاهش ارزش داراییها را تشخیص دهد و درباره ذخایر و تعهدات احتمالی تصمیمگیری کند. یادگیری این مفاهیم باعث افزایش توانایی تحلیل مسائل مالی و آمادگی بیشتر برای ورود به بازار کار میشود.
۱۵. بهترین راه یادگیری عملی اصول حسابداری چیست؟
بهترین روش، ترکیب آموزش مبانی نظری با حل تمرین، ثبت اسناد حسابداری، بررسی صورتهای مالی و کار با نرمافزارهای حسابداری است. شرکت در دورههای آموزشی ساختارمند نیز کمک میکند مباحث را از سطح مقدماتی تا کاربردی بهصورت مرحلهای یاد بگیرید. بهترین دورههای آموزش حسابداری در مجتمع فنی تهران نمایندگی انقلاب برگزار میگردد و علاقهمندان میتوانند متناسب با سطح دانش و اهداف شغلی خود برای یادگیری این حرفه اقدام کنند.